
Folge mir:


Wie stark trifft Indemo der neue Noterlass zum spanischen Wohnungsmarkt?

Die spanische Regierung hat einen Noterlass zum spanischen Wohnungsmarkt verabschiedet. Da die Plattform Indemo* auf dem spanischen Wohnungsmarkt aktiv ist, stellte sich mir die Frage, wie stark Indemo von den neuen Verordnungen betroffen ist. Ich bin selbst mit einem Portfolio von über 56.000 € betroffen und habe mich unabhängig von Indemo zu dem neuen Noterlass informiert. Ich wollte herausfinden, ob das Geschäftsmodell von Indemo und die erzielbaren Renditen jetzt gefährdet sind.

Bei Indemo investiere ich in notleidende Kredite, die mit spanischen Immobilien besichert sind. Bisher konnte ich mehr als 18 % Rendite pro Jahr bei zurückgezahlten Investitionen verdienen.

Wie es zum Noterlass kam
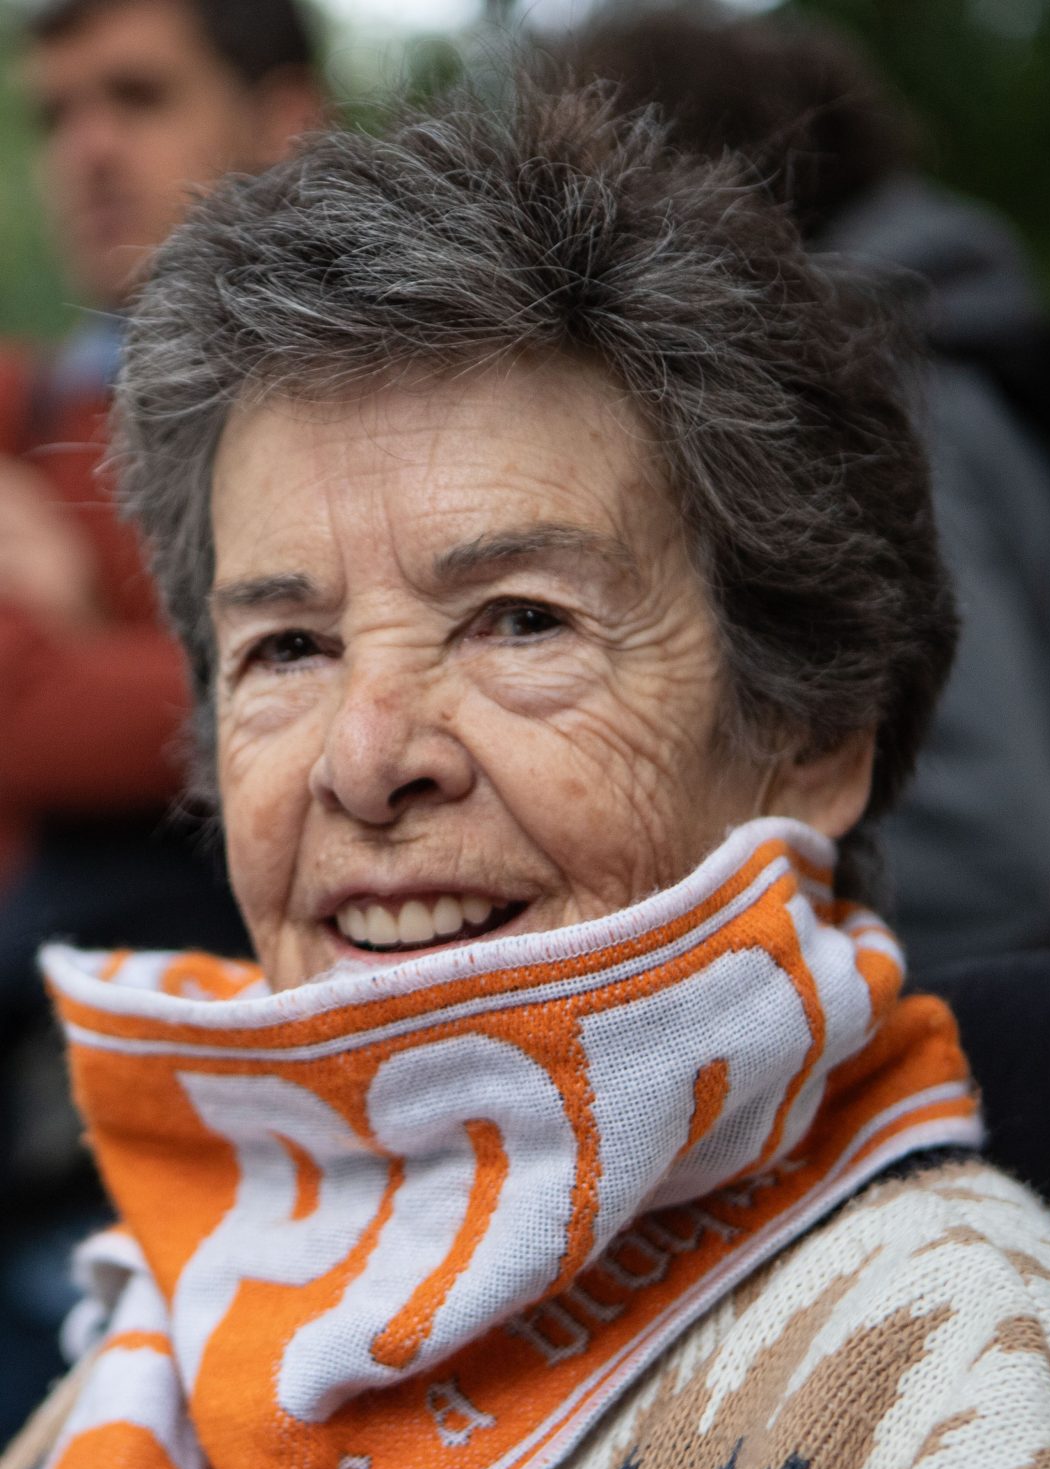
Im September 2026 wurde die Wohnung der spanischen Rentnerin Maricarmen Abascal, in der sie jahrzehntelang gewohnt hatte, zwangsgeräumt. Die Zwangsräumung der 87-Jährigen löste in Spanien massive Proteste aus und hatte politische Folgen. Sie lebte in der Wohnung in Madrid bereits seit 70 Jahren. Die Miete für ihre Wohnung wurde innerhalb von 8 Jahren Schritt für Schritt von 706 € auf 2.650 € pro Monat erhöht. Sie klagte jedoch erfolglos gegen die Mieterhöhungen.

Nachdem Abascal zunächst bei Verwandten untergekommen war, durfte sie nach rund einer Woche am 30. September 2026 wieder in ihre Wohnung zurückkehren. Allerdings starb sie einige Tage später am 7. Oktober 2026 im Alter von 87 Jahren an Erschöpfung nach einem mehrtägigen Aufenthalt in einem Krankenhaus, in dem sie wegen ihres schlechten Allgemeinzustandes stationär behandelt worden war.

Als die Bilder von Maricarmen, auf denen sie auf einer Trage liegend ihre Wohnung verlassen musste, in die Medien kamen, kam es zu Demonstrationen und Massenprotesten in ganz Spanien. Daraufhin brachte der spanische Ministerpräsident Pedro Sánchez zwei Gesetzesdekrete gegen die Wohnungsnot und steigende Mieten in das Parlament ein. Diese Dekrete scheiterten allerdings, da es keine Mehrheit in der Regierung dafür gab. Schließlich kündigte der Ministerpräsident als Reaktion auf die Massenproteste eine vorgezogene Parlamentswahl an, die am 29. November 2026 stattfinden soll.

Die Regierung hat daraufhin überarbeitete Fassungen des Dekrets vorgelegt (RDL 28/2026 und RDL 29/2026). Diesen muss das Parlament erst noch zustimmen.

Da Anleger bei Indemo in Schuldverschreibungen investieren, die mit spanischen Immobilien besichert sind, stellt sich die Frage, wie stark Indemo selbst davon betroffen ist. Da es nun zu Wahlen kommt, könnte es aber sein, dass diese Maßnahmen noch abgelehnt oder überarbeitet werden.

Das steht im Gesetzesentwurf drin

Das Hauptziel des Gesetzesentwurfs ist es, das Wohnungsproblem in Spanien anzugehen, damit Wohnraum bezahlbar bleibt.

Großen Investmentfonds und Immobilienunternehmen wird verboten, Wohnimmobilien in Spanien zu einem Preis zu kaufen, der weniger als 70 % des geschätzten Marktwerts beträgt. Diese neue Regelung gilt allerdings nur für den Kauf von Wohnimmobilien und nicht für den Kauf von Hypothekenschulden, wie es bei Indemo der Fall ist.

Die Unternehmen hinter Indemo kaufen nämlich nicht Immobilien, sondern Hypothekenschulden, die mit Immobilien besichert sind. Also kann Indemo weiterhin mit sehr hohen Abschlägen Schulden von Banken aufkaufen. Betroffen ist Indemo, wenn sie die Immobilie im Rahmen eines Zwangsvollstreckungsverfahrens selbst übernehmen will. Die Übernahme der Immobilie ist eine Möglichkeit, damit Anleger ihr Geld zurückerhalten. Es gibt weitere Möglichkeiten, wie eine außergerichtliche Einigung oder den Verkauf der Schulden auf dem institutionellen Zweitmarkt.

Wenn Indemo also diesen Weg gehen sollte, darf das Unternehmen die Immobilie nicht für unter 70 % des Marktwertes kaufen. Dieser Wert entspricht jedoch nicht dem ursprünglichen Kaufpreis der Schulden, sondern es hängt von mehreren Punkten der Transaktion ab:

  • Die Höhe der ausstehenden Schulden
  • Anteil der Schulden, die bei der Eigentumsübertragung der Immobilie verwendet wurden
  • Barzahlungen
  • Übernommene Verbindlichkeiten

Sehr oft entspricht die Höhe der ausstehenden Schulden bereits nahezu dem Wert der Immobilie oder übersteigt den Wert sogar. Somit gibt es keinen Hinderungsgrund, die Immobilie trotzdem zu übernehmen, da die 70 %-Regel so oft eingehalten werden kann.

Zwangsräumungen werden bis 2030 ausgesetzt

Die Meldung, dass Zwangsräumungen bis 2030 ausgesetzt werden, erweckt den Eindruck, dass nun gar keine Zwangsräumungen mehr durchgeführt werden können. Allerdings soll die Aussetzung von Zwangsräumungen nur die Menschen schützen, die in Wohnimmobilien leben, bestimmte Kriterien erfüllen und keine geeignete Unterkunft zur Verfügung haben. Es spielt auch eine Rolle, ob die lokalen Behörden eine Unterkunft bereitstellen können. Es ist kein Schutz für Personen, die einfach ihre Hypothekenzahlungen einstellen.
Am 6. Oktober 2026 wurde der Noterlass verabschiedet

Außerdem existieren diese Regelungen bereits seit dem Jahr 2013 und waren vor den neuen Verordnungen bis zum Jahr 2028 gültig. Es handelt sich also nicht um eine neue Verordnung. Die Verordnungen wurden einfach nur verlängert.

Indemo selbst ist nicht auf solche Sozialfälle fokussiert. Diese werden möglichst aussortiert. Indemo fokussiert sich oft auf Fälle mit Zweitwohnsitzen. Vor dem Kauf der Schulden wird geprüft, ob es sich um den einzigen Wohnsitz einer Person handelt und ob dort tatsächlich jemand wohnt. Geprüft wird auch das Risiko einer sozialen Bedürftigkeit. Solche Fälle werden aussortiert.

Wenn sich die Situation bei dem Schuldner ändern sollte, zum Beispiel wenn aus dem Zweitwohnsitz der Erstwohnsitz wird, kann Indemo alternative Wege gehen. Das Ziel ist nicht Menschen um jeden Preis zu vertreiben, sondern eine vernünftige Lösung zu erzielen. Da Indemo die Schulden mit erheblichen Rabatten einkauft, kann das Unternehmen dem Schuldner eine Entschädigung anbieten, beim Umzug helfen oder bei der Suche und Bezahlung einer alternativen Unterkunft unterstützen.

Zum Beispiel über den Weg der außergerichtlichen Einigung. Gerade wenn die Schulden mit der Zeit immer weiter steigen, steigt auch der Anreiz für den Schuldner, sich außergerichtlich zu einigen.
Wenn die Schulden steigen und die zur Sicherheit dienende Immobilie die Schulden nicht mehr deckt, ist das ein Anreiz für eine außergerichtliche Einigung.

Eine weitere Alternative ist eine Versteigerung oder der Verkauf auf dem institutionellen
Zweitmarkt. Dort gibt es keine Beschränkungen.

Ich habe bei Indemo nochmal nachgehakt

Meine Frage an Ilja Hagins (Geschäftsführer des Kreditgebers bei Indemo, der die spanischen Schulden aufkauft) galt den Verzögerungen bei den Gerichten, denn es könnte ja sein, dass die Gerichte nun durch massenhafte Anträge überlastet werden:

  • Erwarten Sie, dass die neu vorgeschriebenen Verfahrensprüfungen (wie die Anforderung formeller Berichte über soziale Bedürftigkeit von den lokalen Behörden) zu umfassenderen administrativen Verzögerungen und einem Bearbeitungsrückstand bei den spanischen Gerichten erster Instanz führen könnten?

"
Bevor wir die Frage direkt beantworten, ist es wichtig klarzustellen, dass die Zwangsräumung nur eine der letzten Phasen eines möglichen Ausstiegsszenarios im Rahmen des Investitionsmodells von Indemo darstellt.
Unser Modell bietet verschiedene alternative Ausstiegsstrategien, darunter außergerichtliche Einigungen durch den Verkauf der Immobilie oder eine Refinanzierung durch den Schuldner, den Verkauf der Immobilie an einen Dritten im Rahmen einer gerichtlichen Versteigerung, den Verkauf des Vorkaufsrechts nach einer Versteigerung oder den Verkauf des notleidenden Kredits selbst in einem fortgeschritteneren Stadium des Sanierungsprozesses, potenziell zu einem höheren Wert.
Nur in einem dieser Szenarien erwerben wir die Immobilie selbst, übernehmen Besitz und leiten gegebenenfalls, falls Bewohner anwesend sind, ein Räumungsverfahren ein.
Diese Flexibilität ist eine der größten Stärken unseres Investitionsmodells. Abhängig von den Umständen des Einzelfalls, den Marktbedingungen und den Sanierungsaussichten können unsere Servicepartner die jeweils geeignetste Ausstiegsstrategie verfolgen, anstatt sich auf einen einzigen Sanierungsweg zu beschränken.

Was Zwangsräumungsverfahren betrifft, so bestehen in Spanien seit 2013 Mechanismen zum Schutz sozial schwacher Bewohner. Diese Schutzmaßnahmen sind dem Justizsystem daher nicht völlig neu, und unsere spanischen Rechtsteams und Servicepartner verfügen über umfangreiche Erfahrung in der Abwicklung der entsprechenden Verfahren.
Wir sind uns bewusst, dass die neuen Anforderungen in Einzelfällen zu zusätzlichen Verwaltungsschritten oder Verzögerungen führen können. Unsere Servicepartner erwarten jedoch derzeit keine signifikante zusätzliche Belastung der Gerichte oder systematische Verlängerungen der Beitreibungsfristen. Viele der relevanten Verfahrenssicherungen sind bereits Bestandteil etablierter Rechtsprechung.
Darüber hinaus haben Gerichte laut ersten Beobachtungen unserer spanischen Rechtsberater in den ersten drei bis vier Wochen nach Inkrafttreten des Dekrets bereits Anträge auf Aussetzung abgelehnt, wenn die Verfahren in direktem Zusammenhang mit der Zwangsvollstreckung von Hypotheken standen. Dies ist insbesondere für Indemo relevant, da die Beitreibung hypothekenbesicherter Forderungen die Grundlage unseres Anlageprodukts bildet.

Insgesamt sehen wir nach Rücksprache mit unseren spanischen Rechtsteams und Servicepartnern derzeit keine ausreichenden Gründe für die Annahme eines signifikanten, systematischen Anstiegs von Verfahrensverzögerungen in unserem Portfolio. Dennoch beobachten wir weiterhin die Auslegung und praktische Anwendung der neuen Bestimmungen, da wir davon ausgehen, dass sich die einzelnen Sanierungsfristen verlängern und solche Verlängerungen die erwarteten Anlagerenditen beeinträchtigen können.
"

– Ilja Hagins

Indemo geht also nicht von niedrigeren Renditen und längeren Eintreibungszeiten aus. Bereits von Beginn an gibt es ein „Worst-Case-Szenario“, in dem berücksichtigt und eingepreist wird, dass es zu Verfahrensverzögerungen kommen könnte.
Indemo geht davon aus, dass einige Einzelfälle etwas länger dauern könnten, weil in manchen Fällen zusätzliche Dokumente vorzulegen sind oder alternative Wege im Prozess gegangen werden müssen. Aber das ist alles bereits eingepreist.

Die neue Gesetzgebung könnte sogar Chancen bringen. Denn wenn sich potenzielle Käufer nun vom Markt zurückziehen, ermöglicht dies den Partnern von Indemo, bessere Preise zu erhalten, da die Nachfrage geringer werden könnte. Durch günstigere Einstiegspreise könnten Anleger mitprofitieren.

Mein Investment bei Indemo

Auf keiner anderen Plattform habe ich mehr Kapital (mehr als 56.000 €) in besicherte Kredite investiert als bei Indemo*. Vor mehr als 3 Jahren habe ich begonnen, in notleidende Kredite mit spanischen Immobilien als Sicherheit zu investieren, und konnte bisher über 18 % Rendite pro Jahr bei zurückgezahlten Investitionen verdienen.

Mit einem Portfolio von 56.093 € und 901 € freiem Guthaben beläuft sich mein Kontowert derzeit auf 56.994 €.
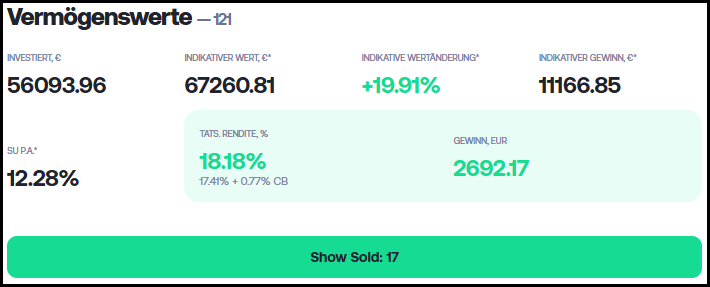
Investiert habe ich 56.093 €. Indemo schätzt den aktuellen Wert der Investitionen auf 67.260 € ein. Also bereits über 11.166 € geschätzter, noch nicht realisierter Gewinn.

Meine tatsächliche Rendite bei zurückgezahlten Schuldverschreibungen: 18,18 % pro Jahr.

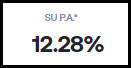
Meine bisherige geschätzte Rendite bei noch nicht zurückgezahlten Schuldverschreibungen: 12,28 % pro Jahr.

Seit dem Jahr 2023 hat Indemo schon 266 Schuldverschreibungen ausgegeben

Ich tracke in meinem Google Sheet alle Vermögenswerte, die jemals bei Indemo gelistet wurden, um so einen Überblick zu bekommen.

  • Alle jemals bei Indemo gelisteten Vermögenswerte (266)
  • ✅ Erfolgreich zurückgezahlte Vermögenswerte (28) Laufzeit: 14,9 Monate
  • ⌛ Noch nicht zurückgezahlte Vermögenswerte (238) Laufzeit: 11,5 Monate

  • Alle 2023 neu gelisteten Vermögenswerte (11)
  • ✅ Erfolgreich zurückgezahlte Vermögenswerte (9) Laufzeit: 17,9 Monate
  • ⌛ Noch nicht zurückgezahlte Vermögenswerte (2) Laufzeit: 40,8 Monate
  • Durchschnitt: 22,1 Monate

  • Alle 2024 neu gelisteten Vermögenswerte (29)
  • ✅ Erfolgreich zurückgezahlte Vermögenswerte (7) Laufzeit: 17,6 Monate
  • ⏳ Noch nicht zurückgezahlte Vermögenswerte (22) Laufzeit: 25,9 Monate
  • Durchschnitt: 23,9 Monate

  • Alle 2025 neu gelisteten Vermögenswerte (111)
  • ✅ Erfolgreich zurückgezahlte Vermögenswerte (11) Laufzeit: 11,6 Monate
  • ⏳ Noch nicht zurückgezahlte Vermögenswerte (100) Laufzeit: 15,7 Monate
  • Durchschnitt: 15,3 Monate

  • Alle 2026 neu gelisteten Vermögenswerte (115)
  • ✅ Erfolgreich zurückgezahlte Vermögenswerte (1) Laufzeit: 5,2 Monate
  • ⏳ Noch nicht zurückgezahlte Vermögenswerte (93) Laufzeit: 4,5 Monate
  • Durchschnitt: 4,5 Monate

Bei noch nicht zurückgezahlten Anlagen wurde bei der Berechnung der Laufzeit angenommen, dass die Rückzahlung heute erfolgt wäre. In diesem Google Sheet habe ich alle Vermögenswerte eingetragen, sodass man transparent alle Laufzeiten sieht: Google Spreadsheet

Bisher konnte Indemo in 24 von 28 Rückzahlungen die Zielrendite von mehr als 15 % pro Jahr erreichen. In 4 Fällen lag die Rendite bisher unterhalb von 15 % pro Jahr. Damit liegt Indemo im Schnitt bei 20,5 % Jahresrendite.

1.000 € Einzahlung im November 2026 – Kontowert steigt auf 56.995 €

Im Oktober 2026 allein kamen 24 neue Schuldverschreibungen hinzu. Noch nie gab es in einem Monat so viele verschiedene Schuldverschreibungen mit verschiedenen Immobilien als Sicherheit. Mit meinem Auto-Invest konnte ich in alle neuen Schuldverschreibungen investieren.

Vor wenigen Tagen habe ich weitere 1.000 € eingezahlt, um auch in alle neuen Schuldverschreibungen im November zu investieren. Mittlerweile habe ich in 138 verschiedene notleidende Kredite, die mit spanischen Immobilien besichert sind, investiert. Davon wurden bereits 17 zurückgezahlt.

Ich plane weitere Einzahlungen in den nächsten Monaten, um auf ein Zielportfolio von 65.000 € zu kommen.
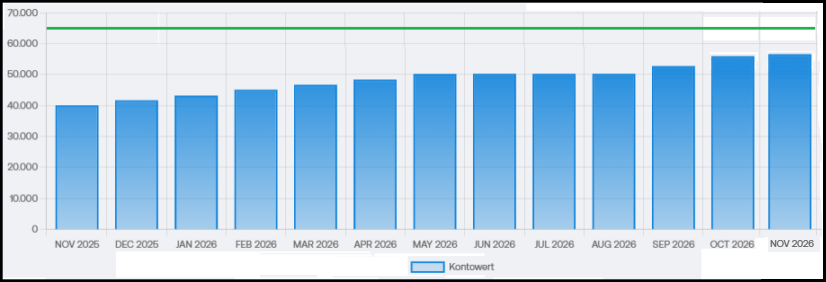
Aufgelaufener noch nicht realisierter Gewinn steigt von 10.450 € auf 11.166 €
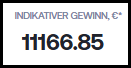
In den letzten 30 Tagen stieg mein aufgelaufener und noch nicht realisierter Gewinn um 716 € von 10.450 € auf jetzt 11.166 €. Dieser Wert ist von Indemo geschätzt und hängt von der Wertentwicklung der besicherten Immobilien und den Fortschritten in den Gerichtsprozessen ab.

Die geschätzte jährliche Rendite der noch laufenden Vermögenswerte ist vom Vormonat von 12,39 % auf nun 12,28 % gesunken.
Indemo fügt zu jeder Schuldverschreibung aktuelle Werte hinzu (Schuldenhöhe, Immobilienwert)

Bisher gab es nur die Kennzahlen zum Zeitpunkt der Investition zu sehen. Ich konnte Folgendes einsehen:

  • Schuldenhöhe des Kreditnehmers zum Zeitpunkt der Investition
  • Wert der besicherten Immobilie zum Zeitpunkt der Investition
  • PTV (Verhältnis von Kaufpreis zu tatsächlichem Marktwert) zum Zeitpunkt der Investition
  • PTD (Preis-Schulden-Verhältnis) zum Zeitpunkt der Investition

Nun hat Indemo zu jeder Schuldverschreibung aktuelle Werte hinzugefügt. In der Regel steigen die Schulden des Kreditnehmers an. Wenn die Schulden des Kreditnehmers stärker steigen, ist dieser eher bereit, eine außergerichtliche Einigung zu unterschreiben.

Außerdem steigt in der Regel der Wert der besicherten Immobilie. Der aktuelle Wert der Sicherheit ist jetzt auch einsehbar.

Dadurch verändern sich auch das PTV und das PTD. Hier mal ein Beispiel in meinem Fall R016:
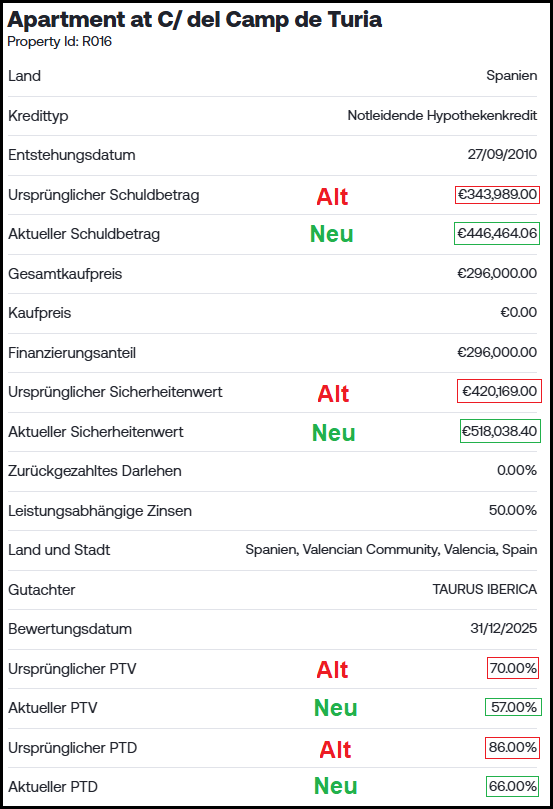
Wie man im Bild sehen kann, sind die Schulden des Kreditnehmers um über 100.000 € gestiegen – von den ursprünglichen Schulden von 343.989 € auf jetzt bereits 446.464 €.

Auch der Wert der Immobilie ist seit der Listung im Juli 2024 um 23 % gestiegen. Diese Daten sind jetzt in allen bestehenden Investitionen einsehbar. Damit kann ich mir ein besseres Bild über meine Investitionen und deren Entwicklung machen.

Zahlreiche Fortschritte in den Gerichtsprozessen

Einmal im Monat berichtet Indemo zu den Fortschritten bei den Gerichten. Im letzten Update gab es bei gleich 23 Schuldverschreibungen gerichtliche Fortschritte.

Besonders freut mich der Fall R015, denn hier habe ich 6.179 € investiert. Hier gab es einen Fortschritt von Phase 5 auf Phase 6. Beim Kauf der Schuldverschreibung befand sich diese noch in Phase 1, also in einem sehr frühen Stadium. Der Schuldner hat zwar Widerspruch gegen die Forderung eingelegt, doch wenn der Widerspruch vom Gericht abgelehnt wird, ist der Schuldner eventuell bereit, eine außergerichtliche Einigung zu akzeptieren. Dann könnte es zu einer schnelleren Rückzahlung kommen, selbst wenn noch nicht alle gerichtlichen Schritte durchlaufen sind.

Zwei neue Rückzahlungen

Seit meinem letzten Update wurden zwei Schuldverschreibungen zurückgezahlt.

J074 (60 m² Wohnung in Madrid mit Baujahr 1970):

  • Erstlistung: Februar 2025
  • Rückzahlung: Oktober 2026
  • Dauer: 20 Monate
  • Durchschnittliche Rendite 15,31 % p.a.
  • Gerichtsphase bei Listung: 10 von 24
  • Gerichtsphase bei Rückzahlung: Phase 15 von 24
Das Immobilienerwerbsrecht wurde an einen Drittinvestor verkauft, ohne davor Eigentum oder Besitz an der Immobilie zu erlangen. Diese Herangehensweise führt zu einer schnelleren Rückzahlung und reduziert Kosten und Risiken, die mit Eigentum und Weiterverkauf der Immobilie verbunden sind.

In diesem Fall konnte Indemo die Zielrendite für Anleger von 15 % pro Jahr erreichen.

R097 (148 m² Haus in Barcelona mit Baujahr 1980):

  • Erstlistung: Juni 2025
  • Rückzahlung: November 2026
  • Dauer: 17 Monate
  • Durchschnittliche Rendite 11,58 % p.a.
  • Gerichtsphase bei Listung: 1 von 24
  • Gerichtsphase bei Rückzahlung: Phase 2 von 24
Die Rückzahlung gelang durch eine außergerichtliche Einigung mit dem Schuldner. Da der Fall ganz am Anfang stand, musste die Zwangsvollstreckungsklage vorbereitet und eingereicht werden, um das Gerichtsverfahren durchzusetzen.

Der Schuldner zeigte sich verhandlungsbereit, als er sah, dass ein professioneller Gläubiger gerichtliche Vollstreckungsmaßnahmen eingeleitet hatte und weil die ausstehende Gesamtschuld den Wert der verpfändeten Immobilie deutlich überstieg. Somit war es für den Schuldner vorteilhaft, sich lieber außergerichtlich zu einigen, anstatt das Gerichtsverfahren fortzusetzen.

Bereits im Dezember 2025 ergab sich die erste Möglichkeit, als der Schuldner einen Drittkäufer vorstellte, der die ausstehenden Schulden erwerben wollte und die Immobilie übernehmen wollte. Im März 2026 sollte dann die Transaktion durchgeführt werden. Kurzfristig änderte der interessierte Käufer jedoch seine Meinung und zog sich zurück. 7 Monate später, am 30. Oktober 2026, kam es jedoch zu einer Unterzeichnung, der ursprüngliche Interessent kaufte die Immobilie und die Schulden konnten beglichen werden.

In diesem Fall konnte Indemo die angestrebte Rendite von 15 % pro Jahr allerdings nicht erreichen.

Ich war in diese beiden Schuldverschreibungen nicht investiert. Aber es zeigt, dass es jetzt weiterhin regelmäßige Rückzahlungen gibt.

Fazit:

Ich gehe von einer sehr geringen Auswirkung der neuen Verordnungen auf neue und bestehende Schuldverschreibungen bei Indemo aus. Mit regelmäßigen Einzahlungen möchte ich meine Investition weiter diversifizieren und in möglichst viele Schuldverschreibungen investieren. Mein Zielportfolio liegt weiterhin bei 65.000 €. Bei einer Zielrendite von 15 % pro Jahr würde das durchschnittlichen monatlichen Einnahmen von 812 € entsprechen.

Für neue Anleger: Bis zu 4 % Cashback bis zum 22. November

Für neue Anleger über meinen Werbelink gibt es auf alle Investitionen bis 22.11 bis zu 4 % Cashback.
4 % Bonus für neue Anleger bei Indemo

Neue Anleger, die bis zum 22.11.2026 bei Indemo investieren, erhalten 4 % Bonus auf alle Investitionen (Ab 3.000 € Gesamtinvestment), wenn du dich über diesen Werbelink anmeldest: www.Indemo.eu*

Achtung: Wer sich direkt bei Indemo über die Startseite registriert, bekommt keinen zusätzlichen Bonus als neuer Anleger. Es muss ein Werbelink sein.

Und so funktioniert es: Jeder neue Anleger, der sich über den obigen Link bei Indemo anmeldet, erhält automatisch einen Bonus von 4 % auf alle Investitionen bis 22.11.2026, wenn bis dahin insgesamt 3.000 € oder mehr investiert werden.

Beispiel:
Anton registriert sich über meinen Werbelink und investiert 3.000 € im Oktober. Er erhält automatisch und sofort 120 € Neukundenbonus, da er 3.000 € investiert hat.

Klicke hier, um auch bei Indemo zu investieren* Dann bekommst du 4 % Cashback auf alle Investitionen im November 2026 als neuer Anleger über diesen Link!

In diesem Artikel befinden sich Affiliate-Links. Registriert sich jemand über diese Werbelinks und investiert, erhalte ich eine kleine Provision.

Interessenskonflikt: Dieser Artikel ist ein Werbebeitrag. Da ich in diesem Artikel über Indemo schreibe, werde ich für den Aufwand von Indemo vergütet. Dennoch investiere ich mein eigenes Kapital bei Indemo und bin damit selbst „Skin-in-the-game“.

Dieser Artikel ist keine Anlageberatung oder eine Empfehlung. In meinen Artikelbeiträgen schreibe ich über meine Erfahrungen mit den Plattformen. Risikohinweis: Investitionen in P2P-Kredite sind mit einem Totalausfallrisiko verbunden. Renditen in der Vergangenheit sind keine Garantie für die zukünftige Entwicklung.
 

Gute 15,3 % Rendite im September 2026 (P2P-Rendite-Update)

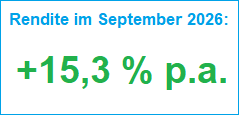
Aufgrund höherer Einnahmen bei Indemo lief der Monat September 2026 besser als erwartet. Die Nettorendite betrug 15,3 % p.a.

Die Rendite ist — wie immer nach Ausfällen und Abschreibungen — die Nettorendite des P2P-Portfolios.

Die Prognose für den Monat September 2026 lag bei 11 bis 16 %. Mit 15,3 % lag ich mit meiner Prognose im oberen Bereich.

Meine bisherige P2P-Gesamtrendite und eine Prognose für die nächsten Monate

Die letzten 3 Monate:

Juli 2026:

August 2026:

September 2026:

+7,3 %

+15,9 %

+15,3 %

Rechner

Gesamtrendite in den letzten 3 Monaten:

+12,8 % p.a.   

Zukunft Rendite-Prognose der nächsten Monate:

Oktober 2026: November 2026: Dezember 2026:

10-15 %

9-14 %

9-14 %

Die Gesamtrendite der letzten 3 Monate ist auf 12,8 % p.a. gestiegen.
In den nächsten Monaten rechne ich mit Renditen zwischen 9 % und 15 %.

Hier sind alle Monatsrenditen seit 2011 übersichtlich aufgelistet.

Auszug meiner P2P-Einnahmen im September 2026 (Auswahl, nicht vollständig):

Einnahmen im September 2026:

P2P Plattform Brutto-Einnahmen Abschreibung im
September 2026
Netto-Einnahmen

Indemo
+1.751,09 € -0,00 € +1.751,09 €

Fagura

Fagura Moldawien
1.268,83 € +160,00 €
Insgesamt nun als Verlust abgeschrieben:
175,00 €
+1.428,83 €

Namenlose Plattform
902,73 € -0,00 € +902,73 €

finbee
+222,63 € +548,44 €
Insgesamt nun als Verlust abgeschrieben:
8.114,12 €
+771,07 €

Nectaro
+259,79 € -0,00 € +259,79 €

Hive5
+248,60 € -0,00 € +248,60 €

Devon
+238,80 € -0,00 € +238,80 €

Loanch
+217,44 € -0,00 € +217,44 €

Debitum
+142,00 € -0,00 € +142,00 €

FF Forest
+137,25 € -0,00 € +137,25 €

Asterra Estate
+132,90 € -0,00 € +132,90 €

Afranga
+99,74 € -0,00 € +99,74 €

Omaraha
+132,26 € -0,00 € (Abschreibungen)
-37,32 €
(Kreditverkäufe mit Verlust durch Omaraha)
+94,94 €

Digilo
+94,93 € -0,00 € +94,93 €

Lonvest
+87,25 € -0,00 € +87,25 €

Revest
+81,59 € -0,00 € +81,59 €

Stock.Estate
+81,02 € -0,00 € +81,02 €

Lendermarket
+62,34 € -0,00 € +62,34 €

Mypeak.finance
+37,70 € -0,00 € +37,70 €

Modena
+16,29 € -0,00 € +16,29 €

Mintos
+15,59 € -2,92 €
Insgesamt nun als Verlust abgeschrieben:
24,39 €
+12,67 €

Fagura

Fagura Rumänien
+6,46 € -0,00 €
Insgesamt nun als Verlust abgeschrieben:
1.856,39 €
+6,46 €

Bondster
+0,12 € -0,00 €
Insgesamt nun als Verlust abgeschrieben:
1.058,49 €
+0,12 €

Ventus Energy
+0,00 € -1.015,15 €
Insgesamt nun als Verlust abgeschrieben:
2030,30 €
-1015,15 €

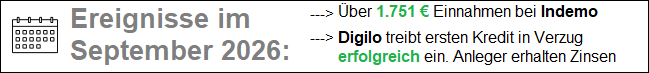
Die höchsten Einnahmen hatte ich mit über 1.700 € im September 2026 bei Indemo*.

Neue Bestwerte hatte ich bei Indemo*, Hive5*, Digilo*, Debitum*, FF Forest* und Mypeak.finance, denn noch nie hatte ich bei diesen Plattformen in einem Monat so viele Zinsen erhalten. Neu ist keine Plattform dazugekommen.

Bei Fagura Moldawien sind meine Ausfälle gesunken. Deswegen gab es eine negative Abschreibung, da diese Kredite in den Vormonaten bereits als Verlust abgeschrieben wurden.

Hohe Einnahmen bei Indemo: 1.751 € Gewinn im September

Noch nie hatte ich bei Indemo so viele Einnahmen in nur einem Monat. So setzten sich die Einnahmen zusammen:

  • Einnahmen aus Rückzahlungen: 1357,55 €
  • Cashback wegen Neuinvestitionen: 393,54 €
  • GESAMT: 1751,09 €

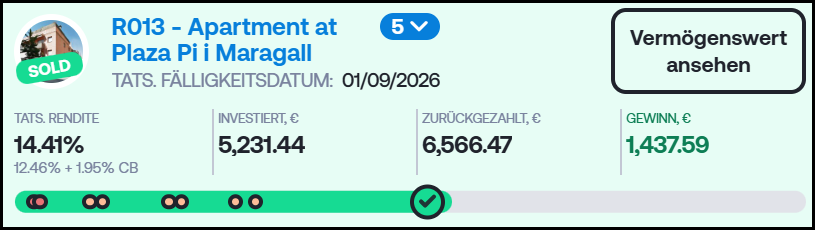
2 Schuldverschreibungen wurden mir im September 2026 zurückgezahlt. Bei R013 hatte ich vor 25 Monaten 5.231 € investiert und habe nun 6.566 € zurückerhalten:

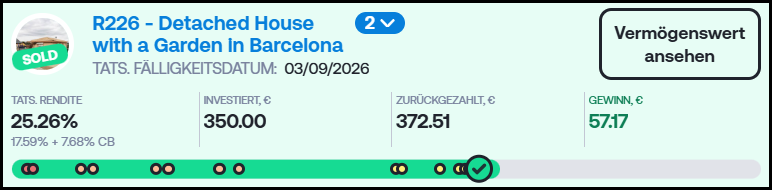
R226 wurde auch zurückgezahlt. Die Schuldverschreibung lief nur 5 Monate und brachte eine gute Rendite.

Indemo weist beim Gewinn auch den ursprünglichen Cashback mit aus. Deswegen sind die Gewinnzahlen etwas höher.

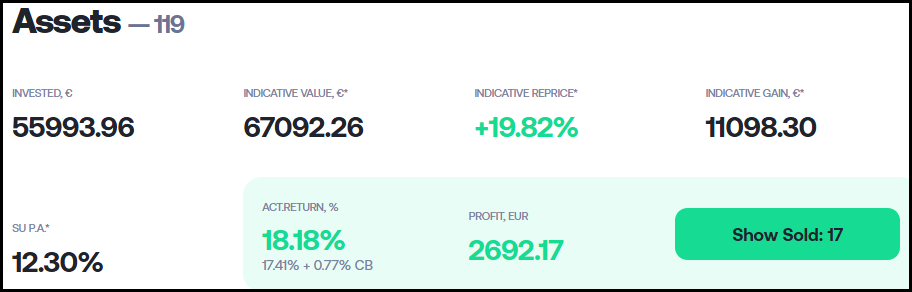
Derzeit beträgt mein Portfolio bei Indemo 55.993 €:

Indemo schätzt den aktuellen Wert derzeit auf 67.092 € ein.

Mit der Rendite bin ich sehr zufrieden. 18,18 % pro Jahr bei abgeschlossenen Investitionen. Anleger sollten beachten, dass es länger dauern kann bis Rückzahlungen gibt. Das Ziel von Indemo ist eine Laufzeit von im Schnitt 24 Monaten. Das bedeutet, dass es Fälle mit nur einem Jahr Laufzeit geben wird, aber auch Fälle, in denen es 3 Jahre und mehr dauern wird.

Wer auf regelmäßigen Cashflow setzt, müsste warten, bis Indemo den Zweitmarkt eingeführt hat, und könnte dann nach gewünschter Zeit die Investitionen an andere Anleger verkaufen.

Bei Indemo gibt es regelmäßig Cashback-Aktionen. Über meinen Werbelink* gibt es für neue Anleger bei jeder Cashback-Aktion 0,5 % mehr Rendite.

902 € Einnahmen auf der noch nicht veröffentlichten Plattform

Im September 2026 konnte ich die Einnahmen auf der noch nicht veröffentlichten Plattform auf 902 € steigern. Im Vormonat waren es noch 771 €. Da es noch eine sehr neue Plattform ist und ich das Risiko derzeit noch als sehr hoch einschätze, werde ich den Namen der Plattform noch nicht veröffentlichen.

Ich möchte noch einige Recherchen betreiben, um das Risiko der Plattform besser einschätzen zu können. Außerdem besteht vielleicht bald die Möglichkeit, dass ich die Plattform vor Ort besuchen könnte. Sollte ich das Risiko im Verhältnis zur Rendite als akzeptabel ansehen, werde ich auch einen Artikel über die Plattform schreiben und den Namen veröffentlichen.

In den nächsten Monaten könnten die Einnahmen auf dieser P2P-Plattform sogar noch die 1.000 € pro Monat überschreiten.

Sollte ich bei meiner weiteren Recherche den Eindruck haben, dass mir das Risiko doch zu hoch ist, werde ich mein Kapital von der Plattform abziehen. Sollte ich dagegen aus meiner Sicht auf keine großen Warnsignale stoßen, kann ich mir vorstellen, mein Investment bei dieser Plattform noch zu verdoppeln.

Mehr Rendite durch Cashback-Aktionen: 6 % Cashback bei Revest

Immer wieder bieten P2P-Plattformen höhere Cashback-Aktionen an, entweder weil sie das Geschäft erweitern oder weil es, saisonal bedingt, mehr Nachfrage gibt. Besonders viele Kredite werden im Dezember nachgefragt, weil viele Kreditnehmer Weihnachtsgeschenke auf Kredit kaufen.

Auch Revest verbucht eine höhere Nachfrage an Darlehen und bietet Anlegern bis zu 6 % Cashback an. Ich mache selber bei der Aktion mit und habe bereits 9.500 € im Oktober in 2-Jahreskredite investiert. Dafür habe ich bereits etwa 600 € Sofort-Cashback erhalten. Im November möchte ich weitere 10.000 bis 20.000 € bei Revest investieren und so nochmals bis zu 1.200 € Bonus erhalten.

  • Revest: 600 € Bonus, sofort ausgezahlt im Oktober 2026 (6% Bonus Aktion)
  • Revest: 600-1.200 € Bonus, sofort ausgezahlt im November 2026 (6% Bonus Aktion)

Der Bonus bei Revest richtet sich an die Laufzeit der Kredite:

Es gibt bis zu 6 % Cashback, je nach Laufzeit der Kredite:

KreditlaufzeitenJährlicher ZinssatzCashback
25 Tage13,50 %0,25 %
1 Monat14,00 %0,25 %
3 Monate14,50 %1,0 %
6 Monate15,00 %2,0 %
12 Monate15,50 %4,00 %
24 Monate16,00 %6,00 %

Der Bonus wird sofort nach der Investition automatisch ausgezahlt. Unter „Portfolios“ können ein oder mehrere Auto-Invests eingerichtet werden, die genau in die eingestellten Laufzeiten investieren. Neben dem Bonus gibt es noch sehr hohe 16 % jährliche Zinsen. Das erhöht meine Rendite auf 19 % pro Jahr, denn die 6 % Cashback verteilen sich auf eine Laufzeit von 2 Jahren.

Bei einem Verkauf auf dem Zweitmarkt wird ein Teil des Bonus, gemäß der Restlaufzeit, einbehalten. Deswegen ist es mein Ziel, die Investitionen bis zum Ende zu behalten.

Bei 19 % jährlicher Rendite fragt man sich natürlich, wie hoch das Risiko ist. Das Risiko besteht darin, dass es sich bei Revest um eine Investition in Kreditgeber aus Kasachstan handelt. Und in Kasachstan gibt es seit Mitte 2024 eine verstärkte Regulierung. Vor 2024 durften Kurzzeitkreditanbieter maximal 1 % Zinsen pro Tag von den Kreditnehmern verlangen. Durch die neue Regulierung ist der Zinssatz schrittweise nun auf maximal 0,3 % Zinsen pro Tag und maximal 179 % pro Jahr regulatorisch gedeckelt worden. Das bedeutete für viele Kurzzeitkreditanbieter in Kasachstan, dass diese ihr Geschäftsmodell umstellen mussten. Wenn die Einnahmen pro Kreditnehmer plötzlich um 70 % sinken, dürfen nicht mehr so viele Kredite ausfallen und man muss deutlich genauer hinschauen, wem man Geld leiht, um noch profitabel zu bleiben.

Den Kreditgebern bei Revest (GMoney und Moneyplus) ist dies gelungen, denn sie arbeiten weiterhin profitabel.

Ich habe mir den auditierten Geschäftsbericht von GMoney (Gründung: 2019) für 2025 und die aktuellen Zahlen für das Jahr 2026 näher angesehen.

GMoney Umsatz:

  • 2024: 961 Mio. KZT (= 1,8 Mio. €)
  • 2025: 2251 Mio. KZT (= 3,8 Mio. €)
  • 2026/1.HJ: 615 Mio. KZT (= 1,2 Mio. €)

Der Umsatz ging in der ersten Jahreshälfte 2026 stärker zurück.

GMoney Gewinn

  • 2024: +109,2 Mio. KZT (= +0,2 Mio. €)
  • 2025: +160,4 Mio. KZT (= +0,3 Mio. €)
  • 2026/1.HJ: +431,5 Mio. KZT (= +0,8 Mio. €)

Auch der zweite Kreditgeber aus Kasachstan bei Revest ist weiterhin profitabel. Der Kreditgeber Moneyplus wurde 2023 gegründet und ist auch in Kasachstan aktiv:

Moneyplus Umsatz:

  • 2024: 100,6 Mio. KZT (= 190.000 €)
  • 2025: 356,6 Mio. KZT (= 600.000 €)
  • 2026/1.HJ: 69,1 Mio. KZT (= 132.000 €)

Der Umsatz ging in der ersten Jahreshälfte 2026 stärker zurück.

Moneyplus Gewinn

  • 2024: +34,5 Mio. KZT (= +64.000 €)
  • 2025: +79,3 Mio. KZT (= +134.000 €)
  • 2026/1.HJ: +53,9 Mio. KZT (= +101.000 €)

Reguliert werden die Kreditgeber bei Revest durch die ARDFM (Agency of the Republic of Kazakhstan for Regulation and Development of the Financial Market). Es ist die zentrale staatliche Aufsichtsbehörde für den Finanzmarkt in Kasachstan.

Ich werde die Geschäftszahlen weiter im Blick behalten. Sollten sich die Zahlen stark verändern, die Kreditgeber in die Verlustzone geraten und mir das Risiko zu hoch werden, kann ich versuchen, die Kredite auf dem Zweitmarkt an andere Anleger zu verkaufen.

Im April 2026 bin ich bei Revest gestartet, war aber nicht bereit, sehr viel zu investieren, da es noch keinen Zweitmarkt gab. Außerdem habe ich damals nur maximal 6 Monate Laufzeit investiert. Jetzt könnte ich jederzeit meine Kredite zum Verkauf einstellen und vorzeitig aussteigen. Deswegen bin ich jetzt bereit, mehr Kapital und auch in Laufzeiten von 2 Jahren zu investieren.

Ich kann mir gut vorstellen, dass, je mehr Anleger Revest gewinnt, desto eher die Zinsen gesenkt und die künftigen Cashback-Aktionen verringert werden.

Über meinen Werbelink* bekommst du bis zum 30.11.2026 noch bis zu 6 % Cashback, je nach Laufzeit der Kredite. Wer sich nicht auf 2 Jahre binden will, kann auch Kredite mit einer Laufzeit von 6 Monaten wählen. Für diese gibt es immerhin noch 2 % Cashback. Das entspricht auf das Jahr gesehen ebenfalls 19 % Rendite.

Erste Rückzahlung bei Letsinvest

Im Juni 2025 startete ich bei Letsinvest* mit meiner ersten Investition. Ich hatte hier darüber berichtet. Nun wurde der Kredit im September 2026 zurückgezahlt.

Die ursprüngliche Laufzeit betrug 12 Monate. Es gab die Möglichkeit, den Kredit einmalig um 6 Monate zu verlängern. Davon wurde auch Gebrauch gemacht:

  • Nach 10 Monaten gab es eine vorzeitige Teilrückzahlung von 61 % des Darlehens.
  • Nach 12 Monaten wurden weitere 17 % des Darlehens getilgt.
  • Nach 15 Monaten wurde der Rest getilgt und die Zinsen bezahlt.

Es wurde also von der einmaligen Verlängerung Gebrauch gemacht.

Insgesamt habe ich bei meinem ersten Kredit bei Letsinvest gute Erfahrungen gemacht. Über die Hälfte des Darlehens wurde sogar vor der Fälligkeit zurückgezahlt. Die Zinsen kamen etwas später, aber alles blieb im Rahmen, da der Kreditnehmer die einmalige Verlängerung genutzt hat.

Jetzt überlege ich, ob ich in weitere Projekte auf Letsinvest investieren werde. Was mir nicht so gefällt, ist, dass alle Rückzahlungen direkt auf das Referenzkonto getätigt werden.

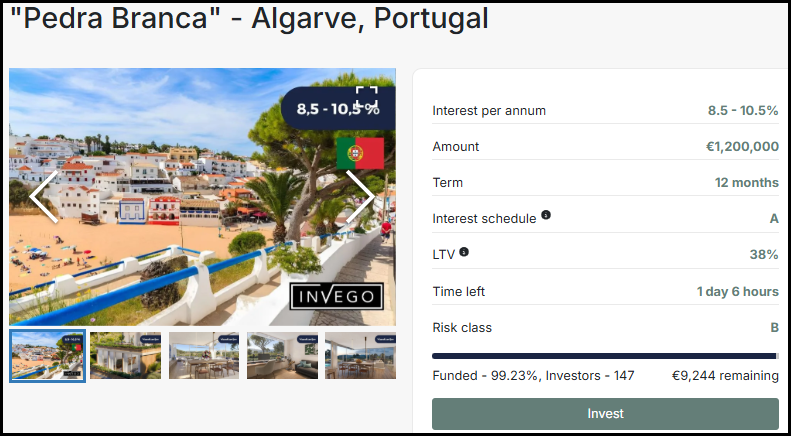
Auf der anderen Seite gab es noch keine Ausfälle bei Letsinvest, obwohl sie seit 2021 Kredite vermitteln. Zur Zeit gibt es ein Projekt zur Investition aus Portugal ab 8,5 % Zinssatz:

Es wurde schon zu 99 % von nur 147 Anlegern gefüllt (Ø 8.163 €). Es gibt also Investoren, die auch höhere Summen pro Projekt investieren. Es kommen regelmäßig neue Projekte online.

Wer auch bei Letsinvest investieren will, kann sich gleich hier über diesen Link* registrieren und starten.

Digilo treibt ersten Kredit in Verzug erfolgreich ein

Seit Mai 2026 bin ich als Anleger bei Digilo* mit dabei. Bei Digilo investieren Privatanleger in besicherte Unternehmenskredite aus Lettland. Digilo selbst ist eine regulierte Plattform.

Ich hatte 4.400 € direkt in den allerersten Kredit auf der Plattform (#6488694A4S4C78KHIN73-00000001) investiert. Bereits die erste Rate kam 9 Tage zu spät.

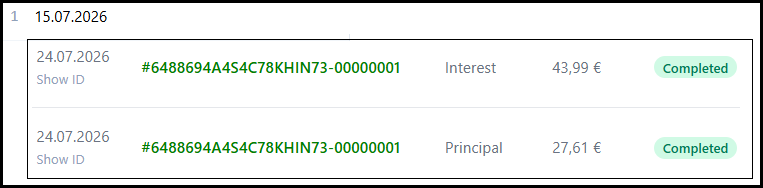
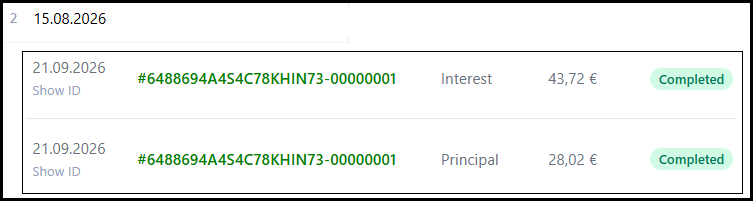
Die 2. Rate verspätete sich dann schließlich sogar um 36 Tage.

Der Kreditnehmer war im Bereich erneuerbare Energien selbstständig. Mit dem Darlehen sollte das Geschäftsmodell ausgebaut werden, indem neue Solaranlagen gekauft und zur Stromerzeugung installiert werden.

Der Kredit war, wie alle anderen Kredite bei Digilo, mit einer Immobilie besichert. In diesem Fall war es ein kleines Haus. Hier alle Daten des allerersten Darlehens:

  • Kredithöhe bei Digilo: 15.407 €
  • Besicherung: Haus mit 62 m² Wohnfläche + 600 m² Grundstück mit einem Wert von 40.000 €. (Unter Zwangsversteigerung: Wert: 32.000 €)
  • Der LTV betrug 39 %.

Viele Kreditnehmer haben mehrere Darlehen. Besicherte Darlehen werden oft zuerst bedient, weil die Kreditnehmer die Sicherheit nicht verlieren möchten. Denn bei Zahlungsverzug könnte Digilo die besicherte Immobilie versteigern lassen. Deswegen zahlen Kreditnehmer meist zuerst besicherte Schulden ab, weil sie das Haus oder die Wohnung nicht verlieren wollen.

Am Ende wurde nicht nur die 2. Rate bezahlt, sondern gleich der komplette Kredit zurückgezahlt. Für die komplette Haltezeit haben Anleger die vollen Zinsen erhalten.

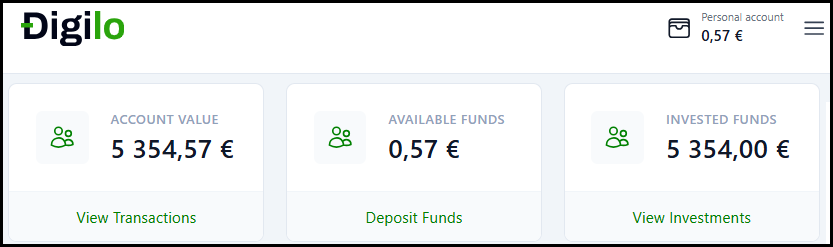
Ich habe alle Rückflüsse in neue Kredite investiert. Zur Zeit habe ich 5.354 € in 4 Kredite investiert:

Da hinter jedem Darlehen eine Sicherheit steht, sind die Zinsen nicht so hoch wie bei anderen Plattformen. Die Zinsen liegen zwischen 10-12 %.

Alle Kredite laufen nach Plan. Bei den beiden neusten Darlehen war die erste Rate allerdings noch nicht fällig.

Meine 4 Kredite kommen aus diesen Bereichen:

  • Restaurant
  • Landwirtschaftlicher Betrieb
  • Reinigung von Gebäuden

Ich finde Digilo interessant, da es sich hier um besicherte Darlehen mit zweistelligen Zinsen handelt. Im schlechtesten Fall kann Digilo die Sicherheit versteigern lassen. Allerdings könnte dies mehrere Jahre dauern. Darauf sollte man sich einstellen.

In meinem Portfolio liegt der LTV zwischen 9 % und 45 %. Selbst wenn die Sicherheit (Immobilie) nur für die Hälfte des Wertes verkauft werden kann, reicht dies aus, damit Anleger keine Verluste erzielen. Aber natürlich gilt auch für Digilo, dass es keinen Schutz vor einem möglichen Ausfall der Plattform oder des Kreditnehmers gibt. Daher gibt es ein grundsätzliches Ausfallrisiko bis hin zum Totalverlust des eingesetzten Kapitals.

Wer Digilo auch ausprobieren möchte erhält über meinen Werbelink* als neuer Anleger 3 % Cashback auf alle Investitionen der ersten 60 Tage nach der Registrierung.

Meine P2P-Ausfälle und Abschreibungen

Ohne Ausfälle bei der P2P-Anlage geht es auf lange Sicht nicht.

Um die Rendite realistisch zu berechnen, schreibe ich jeden Monat einen Teil der Kredite, die in Verzug sind, ab. Bei Plattformen ohne Rückkaufgarantie werden alle Kredite mit mehr als 60 Tagen in Verzug monatlich zu 10 % abgeschrieben. Nach 10 Monaten sind die Kredite dann vollständig als Verlust gebucht.

Wenn eine ganze Plattform oder ein Kreditgeber mit Zahlungen in Verzug gerät, schreibe ich jeden Monat 5 % der ausstehenden Summe als Verlust ab. Nach 20 Monaten ist die gesamte Summe als Verlust in der Renditeberechnung abgeschrieben.

Bei den meisten Plattformen ist bereits der Großteil der Kredite im Verzug als Verlust abgeschrieben:

PlattformAnteil der abgeschriebenen Darlehen
Finbee100,0 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben

+0,0 % gegenüber dem Vormonat
NectaroKeine Darlehen mit mehr als 60 Tagen in Verzug
DevonKeine Darlehen mit mehr als 60 Tagen in Verzug
Asterra EstateKeine Darlehen mit mehr als 60 Tagen in Verzug
AfrangaKeine Darlehen mit mehr als 60 Tagen in Verzug
LoanchKeine Darlehen mit mehr als 60 Tagen in Verzug
Mintos31,1 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben

-23,7 % gegenüber dem Vormonat
Ventus Energy10,0 % des gesamten Portfolios bereits als Verlust abgeschrieben, da sich Ventus Energy im Sanierungsverfahren befindet.

+5,0 % gegenüber dem Vormonat
IndemoKeine Schuldverschreibungen abgeschrieben
Hive5Keine Darlehen mit mehr als 60 Tagen in Verzug
Fagura

Fagura Moldawien

100,0 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben

+29,5 % gegenüber dem Vormonat
Fagura

Fagura Rumänien

100 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben

+0,0 % gegenüber dem Vormonat
OmarahaKeine Darlehen mit mehr als 100 Tagen in Verzug.
Werden automatisch mit Verlust von Omaraha verkauft
HeavyFinance

Früher: Heavyfinance

95,6 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben

+3,0 % gegenüber dem Vormonat
LonvestKeine Darlehen mit mehr als 60 Tagen in Verzug
LendermarketKeine Darlehen mit mehr als 60 Tagen in Verzug
Stock.estateKeine Darlehen mit mehr als 60 Tagen in Verzug
RevestKeine Darlehen mit mehr als 60 Tagen in Verzug
DigiloKeine Darlehen mit mehr als 60 Tagen in Verzug
DebitumKeine Darlehen mit mehr als 60 Tagen in Verzug
FF ForestKeine Darlehen mit mehr als 60 Tagen in Verzug
ModenaKeine Darlehen mit mehr als 60 Tagen in Verzug
Mypeak.financeKeine Darlehen mit mehr als 60 Tagen in Verzug
EsketitKeine Darlehen mit mehr als 60 Tagen in Verzug
SwaperKeine Darlehen mit mehr als 60 Tagen in Verzug
MonefitKeine Darlehen mit mehr als 60 Tagen in Verzug
BondoraKeine Darlehen mit mehr als 60 Tagen in Verzug
TwinoKeine Darlehen mit mehr als 60 Tagen in Verzug
NeoFinance100,0 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben

+0,0% gegenüber dem Vormonat
Iuvo Group100,0 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben

(Gekaufte russische Kredite mit Abschlag auf dem Zweitmarkt)

+0,0 % gegenüber dem Vormonat
Bondster100,0 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben

RightChoice

+0,0 % gegenüber dem Vormonat
Moncera, Stikcredit, Limedot, Crowdpear, Income MarketplacePlattformen, die ich verlassen habe oder die geschlossen wurden, ohne Verluste für mich
Viventor, Finbee Tschechien, MonestroAlles bereits zu 100 % abgeschrieben, da die Plattform geschlossen oder insolvent ist und keine Zahlungen mehr zu erwarten sind.

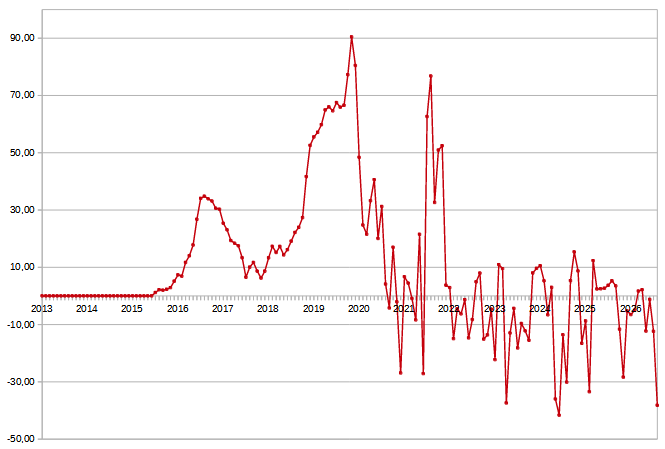
Verhältnis von P2P-Gewinnen zu den monatlichen Abschreibungen

Die Abschreibungen lagen im September 2026 bei 6 %. Das bedeutet, dass meine Gesamtausfälle insgesamt gestiegen sind. Das ist der höchste Wert seit 18 Monaten. Der Grund ist die Abschreibung meiner Investition bei Ventus Energy von ca. 20.000 €.

Beispiel:

    —> -60 € durch Abschreibungen insgesamt auf allen Plattformen
    —> 1.000 € Gewinne insgesamt auf allen Plattformen
    —> Nettogewinn: 940 €
Bild: Abschreibungen pro Monat in Prozent: Je niedriger, desto besser

Bei einem Wert von 100 % würden alle erhaltenen Gewinne für monatliche Abschreibungen aufgebraucht und die Rendite würde 0 % betragen. Bei einem Wert von über 100 % wäre die Rendite negativ.
Also: Je geringer der Anteil, desto besser.

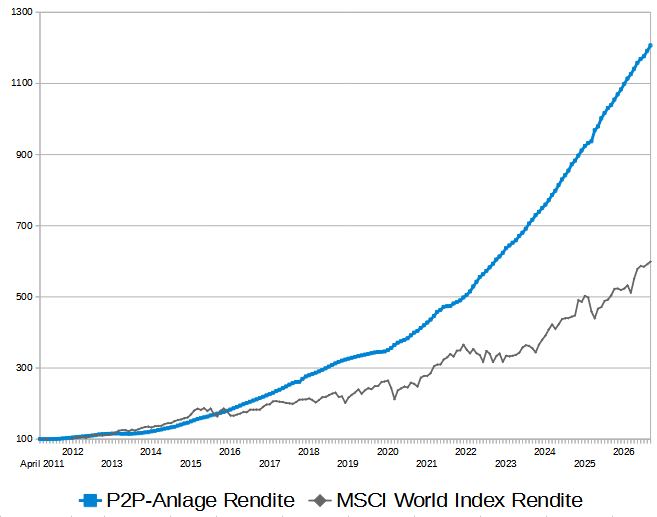
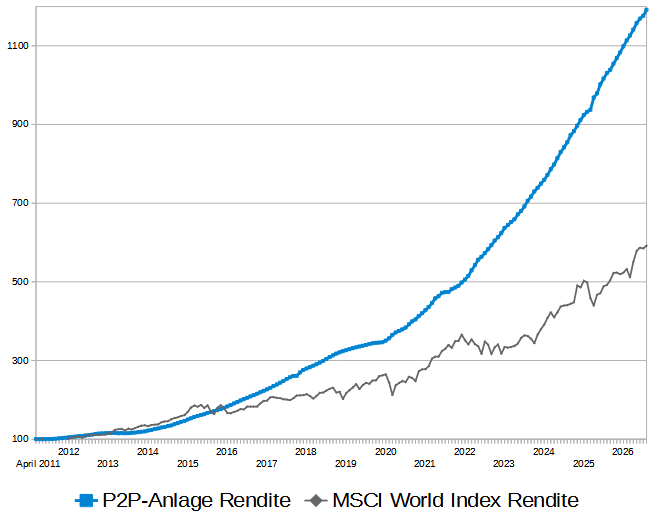
Seit 15 Jahren fast doppelt so hohe Rendite wie der MSCI World – der Vergleich

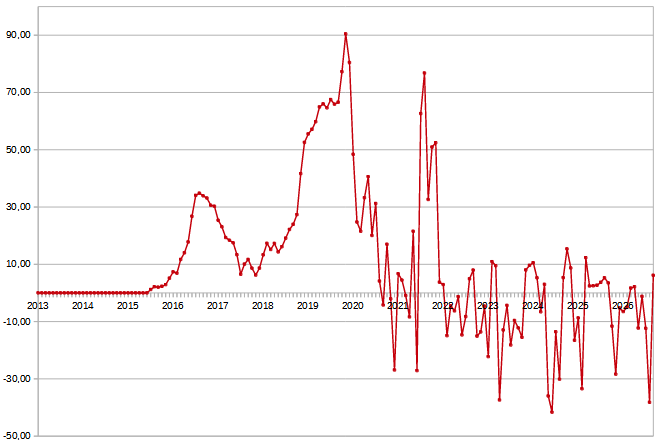
Der MSCI World Index (inklusive Ausschüttungen) erzielte im September 2026 eine Rendite von +1,2 %. Auf das Jahr hochgerechnet wären das +14,4 %. Im Vergleich dazu hat mein verwaltetes P2P-Portfolio im September 2026 nach allen Abschreibungen sowie Zweitmarktgewinnen/-verlusten eine Rendite von +15,3 % p. a. erzielt.

Quelle: Meine P2P-Anlage-Rendite im Vergleich zum MSCI World Index (inklusive Reinvestition der Ausschüttungen), Quelle: Justetf.com

Der Stand am Ende September 2026 sieht so aus:

Meine P2P-Rendite: Von 100 Punkten auf aktuell 1.207 Punkte

MSCI World: Von 100 Punkten auf aktuell 599 Punkte

Mit meiner Investition über die letzten 15 Jahre liege ich bei einer mehr als doppelt so hohen Rendite wie der MSCI World! In 15 Jahren konnte ich mein P2P-Anfangsportfolio durch die Rendite insgesamt verzwölffachen (von 100 Punkten auf über 1.200 Punkte). Dies gilt natürlich nur unter der Annahme, dass zu Beginn einmalig investiert und anschließend sämtliche Erträge reinvestiert worden wären.

Ausblick:

Dieses Bild hat ein leeres Alt-Attribut. Der Dateiname ist statistics-icon.png

Nach 9 Monaten des Jahres 2026 stehe ich bei einer Rendite von 14,5 % p.a.

Irgendwo zwischen 13 und 15 % Jahresrendite sollte das Jahr 2026 enden.

Für das Jahr 2027 hängt viel davon ab, ob es Rückzahlungen von Ventus Energy geben wird und wie hoch diese sein werden. Ich rechne grundsätzlich eher pessimistisch und rechne für 2027 mit einer Jahresrendite von 11 bis 14 %, wenn es keine neuen Ausfälle geben sollte.

Neue Ausfälle könnten aber jederzeit dazukommen. Ich investiere schon seit 15 Jahren in P2P-Plattformen mit höheren Zinsen und damit aber auch höherem Risiko. Dann könnte es auch Jahre mit sehr geringen Renditen oder auch negativen Renditen geben. Negative Renditejahre gehören dazu, wenn man wie ich bereit ist, höhere Risiken einzugehen. In den letzten 15 Jahren hatte ich aber bisher noch kein negatives Renditejahr bei der P2P-Anlage.

Wie mein Portfolio im Oktober 2026 performt hat, werde ich in Kürze im nächsten Monatsbericht berichten.

Dieser Artikel ist keine Anlageempfehlung, sondern ich schreibe über meine Erfahrungen mit verschiedenen P2P-Anbietern. In diesem Artikel befinden sich Affiliate Links. Wenn sich jemand über den Werbelink bei einem Anbieter registriert und investiert, bekomme ich eine kleine Provision. Es gibt ein Totalausfallrisiko, und vergangene Renditen sind keine Garantie für die Zukunft.


Hive5 News: Zweitmarkt-Start, neuer Plattform-CEO, deutsche Sprache und 3 % Cashback für neue Anleger

In den letzten Wochen hat sich einiges bei Hive5* getan. Es gab viele Neuigkeiten. Der angekündigte Zweitmarkt ist nun aktiv und Artis Pukitis wird neuer Plattform-CEO. Außerdem ist Hive5 nun auf Deutsch verfügbar und für neue Anleger gibt es bis zum 05.11.26 bis zu 3 % Bonus. Ich habe aufgrund der positiven Entwicklung und der Einführung des Zweitmarkts mein Portfolio im Oktober von 20.000 € auf 25.000 € erhöht.

Bei Hive5 investiere ich in unbesicherte Geschäftskredite von Kreditgebern aus Polen und Rumänien, die das Kapital an Privatpersonen und kleine Unternehmen verleihen. Die Kredite werden auf Hive5 mit Rückkaufverpflichtung und mit bis zu 16 % Zinssatz angeboten.

Der neue Zweitmarkt bei Hive5 – Vorteile für Anleger

Leser meines Blogs wissen, dass ich hohen Wert auf einen Zweitmarkt lege. Auch wenn ich nicht plane, vorzeitig auszusteigen, bin ich automatisch bereit, mehr Kapital zu investieren. Außerdem bin ich bereit, in längere Laufzeiten zu investieren, wenn ein Zweitmarkt vorhanden ist.

Der Zweitmarkt bei Hive5 im Überblick:

  • Komplett kostenlos, sowohl für Verkäufe als auch für Käufe.
  • Rabatte von bis zu 50 % auf den Nennwert möglich.
  • Es können nur komplette Investitionen verkauft werden. Teilverkäufe sind derzeit nicht möglich.
  • Kredite können nur manuell gekauft werden. Der Auto-Invest investiert nicht auf dem Zweitmarkt.
  • Die Angebote auf dem Zweitmarkt bleiben 30 Tage aktiv. Nach 30 Tagen werden die Angebote automatisch entfernt. Jederzeit kann der Preis verändert oder das Angebot storniert werden.

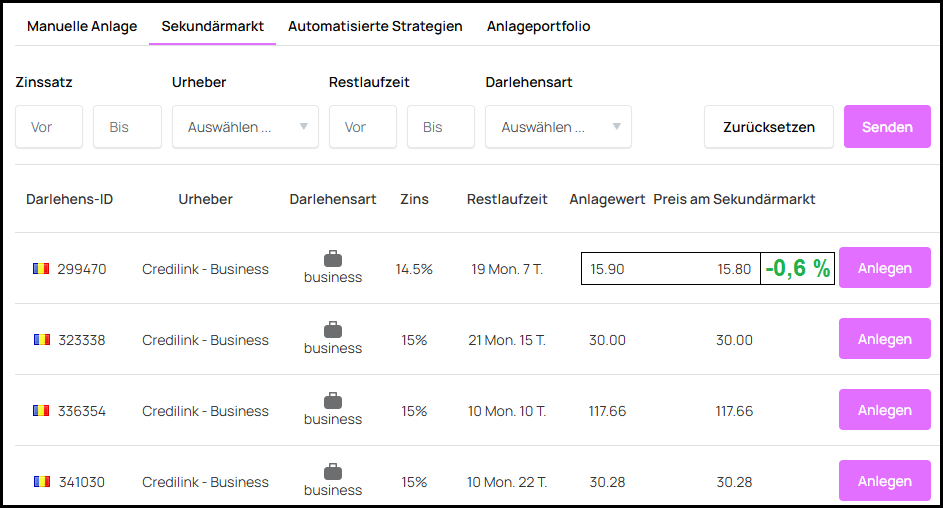
So sieht der Zweitmarkt aus:

Die meisten Kredite werden zu 0 % Rabatt angeboten, also zum Nennwert und ohne Abschlag. Manche Kredite werden mit einem leichten Abschlag angeboten.

Der neue Zweitmarkt bringt viele Vorteile sowohl für Käufer als auch für Verkäufer. Anleger können noch vor Ablauf der Restlaufzeit ihre Kredite an andere Anleger verkaufen. Ein Verkauf ist nicht garantiert. Es hängt von der Nachfrage ab.

So sieht es dann aus, wenn ich einen Kredit zum Verkauf stelle:

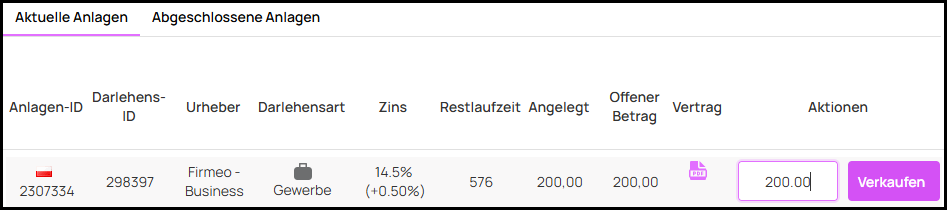
Wenn ich Kredite verkaufen will, würde ich mit kleinen Abschlägen von zum Beispiel -0,2 % beginnen. Einen 200-€-Anteil würde ich also zum Start für 199,60 € anbieten. Sollte dieser sich in wenigen Tagen nicht verkaufen, würde ich immer weiter den Rabatt erhöhen. Mehr als 1 % Rabatt benötigt es in normalen Marktphasen aber nicht, um Anteile zu verkaufen.

Auch für Käufer könnte der Zweitmarkt interessant werden. Längere Laufzeiten haben in der Regel höhere Zinsen. Nun kann es sein, dass Anleger in diese länger laufenden Kredite investiert haben und nur noch wenige Monate der Laufzeit übrig sind. Käufer haben dann die Möglichkeit, in kürzere Kreditlaufzeiten mit hohen Zinsen zu investieren.

Da derzeit nur komplette Kredite verkauft werden können, investiere ich maximal 200 € in einen einzelnen Kredit. Das erleichtert es mir, falls ich in Zukunft vorzeitig aussteigen sollte, für potenzielle Käufer attraktiv zu sein und mehr Anleger anzusprechen. Je größer die Stückelung der Investitionen, desto weniger Anleger sind bereit zu investieren. Eher investieren Anleger in einen 50 € Kredit als in einen 500 € Kredit.

Der Zweitmarkt wird noch erweitert. Zu einem späteren Zeitpunkt werden auch Teilverkäufe möglich sein. Außerdem werden verkaufte Darlehen im Bereich „Abgeschlossene Anlagen“ angezeigt.

Ich werde den Zweitmarkt selbst beobachten, bei höheren Rabatten zuschlagen, Kredite kaufen und somit anderen Anlegern helfen, vorzeitig auszusteigen.

Insgesamt ist es sehr positiv, dass Hive5 seine Ankündigungen auch einhält. Bereits im Mai 2026 wurden die Entwicklung und die Einführung des Zweitmarktes für September 2026 angekündigt. Hive5 hat Wort gehalten und den Zweitmarkt tatsächlich im September eingeführt.

Neuer Hive5-Plattform CEO Artis Pukitis

Artis Pukitis ist jetzt neuer Hive5-Plattform-CEO. Nach seinen Anfängen im klassischen Bankensektor und der Wirtschaftsprüfung – unter anderem bei der Swedbank, KPMG und der ABLV Bank – sammelte er umfassende Erfahrungen im internationalen FinTech-Bereich. Mit dieser Banken- und Auditerfahrung steuerte er vor allem bei der Eleving Group und der Wandoo Finance Group als Country Manager und Head of Lending Product Development Markteintritte, Produktentwicklungen und M&A-Prozesse in Europa, Afrika und dem Nahen Osten.

Mit dem CEO der ganzen Hive Finance Group, Krisjanis Znotins, arbeitete Artis Pukitis bereits bei der Eleving Group und auch bei der Wandoo Finance Group eng zusammen.

Während seiner Zeit bei der Eleving Group übernahm er die Leitung eines zum Verkauf stehenden Unternehmens. Unter seiner Führung wuchs das Portfolio, das Unternehmen verzeichnete erste Gewinne und auch der Verkauf wurde erfolgreich abgeschlossen.

Bei der Wandoo Finance Group stieß er früh zum Unternehmen und baute das lokale Team in Rumänien auf. Etwa acht bis neun Monate nach Start der Kreditvergabe wurde die Gewinnschwelle erreicht. Da auch Hive Finance in Rumänien aktiv ist, sind diese Erfahrungen von Artis hilfreich.

Später zog Artis nach Dubai, wo er Yusr Rent, ein Unternehmen für Autofinanzierung, mit einem internationalen Team leitete.

Was ich interessant finde, ist, dass Artis seit vielen Jahren selbst P2P-Investor ist und somit auch die Sichtweise eines Anlegers kennt. Seine ersten Erfahrungen mit Investment-Plattformen hatte er, als er einen Kreditgeber beim Beitritt zu Mintos unterstützte.

Außerhalb des Berufslebens besitzt er den zweiten Dan im Karate und war früher Kampfrichter bei internationalen Wettkämpfen.

Hive5 jetzt auf Deutsch verfügbar

Eine weitere Neuigkeit ist, dass Hive5 seit einigen Tagen auch in deutscher Sprache verfügbar ist. Ich habe meinen Account auf Deutsch umgestellt und nutze die Plattform jetzt auf Deutsch.

Ich sehe es immer positiv, wenn an der Plattform gearbeitet wird und neue Funktionen hinzugefügt werden.

Zwei neue Loyalitätsstufen

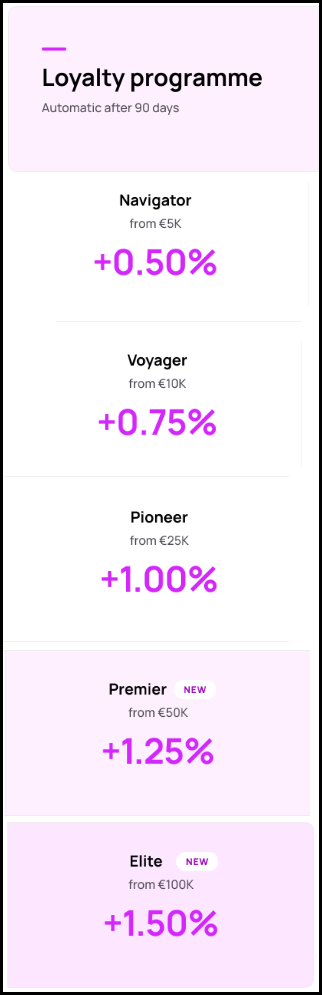
Bisher lag die höchste Loyalitätsstufe bei einem Portfolio von 20.000 €. Das hat Hive5 nun geändert und zwei neue Loyalitätsstufen eingeführt:

Bei einem Portfolio von 50.000 € (Premier) gibt es nun 1,25 % mehr Zinsen und bei einem Portfolio von 100.000 € (Elite) 1,5 % mehr Zinsen.

Als Hive5 im Jahr 2023 gegründet wurde, investierten Anleger geringere Summen. Mittlerweile bauen Anleger die Portfolios aus. Deshalb gibt es jetzt die neuen Treuestufen, die Vorteile für Anleger bieten, die mehr als 50.000 € oder 100.000 € investieren.

Und so funktioniert das Treueprogramm:

Das Treueprogramm gilt für alle Anleger, die seit mehr als 90 Tagen Anleger bei Hive5 sind.

An jedem 5. Tag des Monats wird das Portfolio und der dazugehörige Loyalitätsstatus automatisch neu berechnet.

Für alle Kredite greift die 60-Tage-Rückkaufverpflichtung. Bei mehr als 60 Tagen Zahlungsverzug werden die Kredite automatisch zurückgekauft. Das Kreditunternehmen übernimmt die Kredite von den Anlegern und kümmert sich um das Inkasso. Bisher hat Hive5 keine Verzüge zugelassen und die Kreditunternehmen kauften Kredite sogar freiwillig von den Anlegern ab, sobald sie nur wenige Tage in Verzug waren. Wichtig ist dabei, dass eine Rückkaufverpflichtung keine Garantie darstellt. Sie hängt vollständig von der Zahlungsfähigkeit des jeweiligen Kreditgebers ab und schützt nicht vor einem möglichen Ausfall der Plattform oder des Kreditgebers selbst. Daher besteht trotz Rückkaufmechanismus weiterhin ein grundsätzliches Ausfallrisiko bis hin zum Totalverlust des eingesetzten Kapitals.

Maximal möglich sind 17,5 % Zinssatz. Dazu müssen Anleger allerdings mehr als 100.000 € bei Hive5 investiert haben und bereit sein, das Kapital in Kredite mit Laufzeiten von 2 Jahren zu investieren.

Ich habe mein Portfolio von 20.000 € auf 25.000 € erhöht.

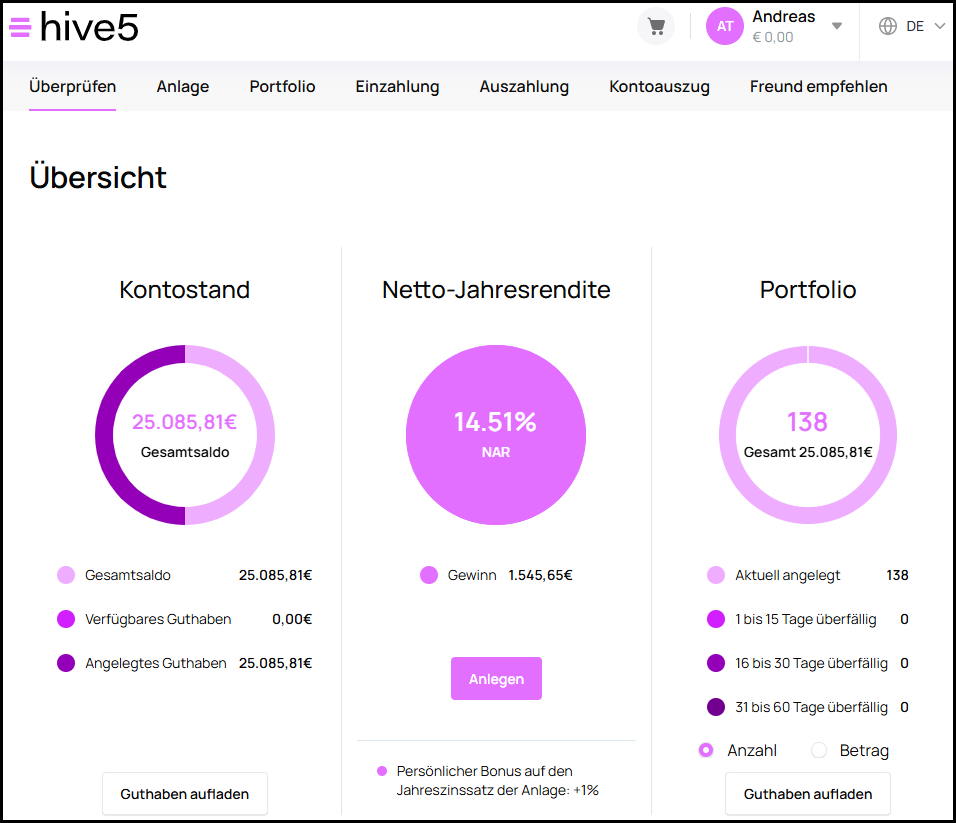
In den letzten Tagen habe ich mein Hive5 Portfolio nochmals erhöht. So sieht mein Dashboard aus:

Meine jährliche Nettorendite wird im Dashboard mit 14,51 % (+0,32 %) angegeben. Mir gefällt die Entwicklung der letzten Monate. Über den Zweitmarkt könnte ich jederzeit meine Kredite für andere Anleger zum Verkauf anbieten.

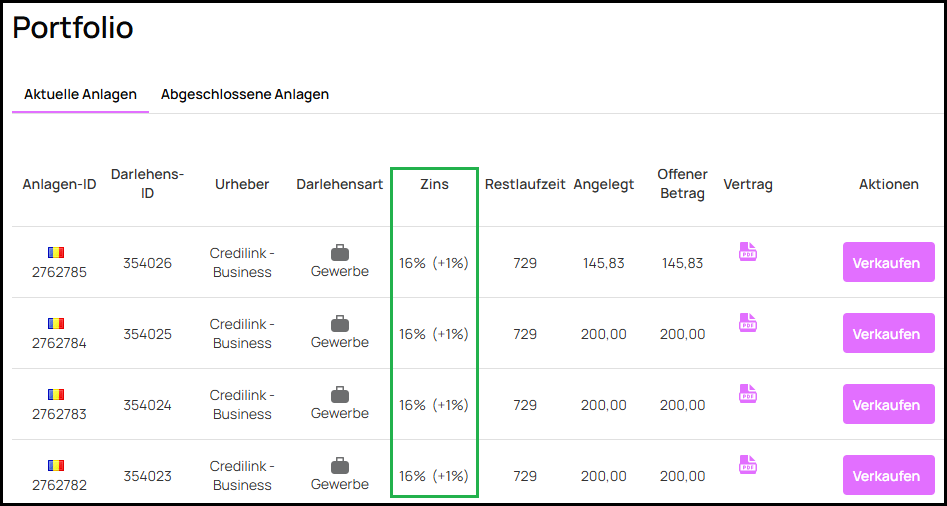
Mittlerweile besteht mein Hive5 Portfolio nur noch aus lang laufenden Darlehen (2 Jahre), weil diese mit 16 % (+1 % Treuebonus) am höchsten verzinst werden.

Ich erhalte also 17 % Zinsen pro Jahr.

Mein Portfolio:

  • Restlaufzeiten zwischen 575 Tagen (19 Monate) und 729 Tagen (24 Monate)
  • Zinssatz zwischen 14,5 % und 16,0 %
  • Mit Treuebonus (+1,0 %) erhalte ich nun zwischen 15,5 % und 17 % Zinsen.

Ich habe 14.411 € beim polnischen Kreditgeber Firmeo und 10.674 € beim rumänischen Kreditgeber Credilink investiert:

Hive5 Portfolio: in €

Hive5 Portfolio: in €

Pie chart. in €. Data table with 2 rows and 2 columns follows.

Hive5 Portfolio
Firmeo - Business (Polen) 14,411.66
Credilink - Business (Rumänien) 10,674.15

Ich investiere mit dem Auto-Invest derzeit nur in Kredite mit den höchsten Zinsen:

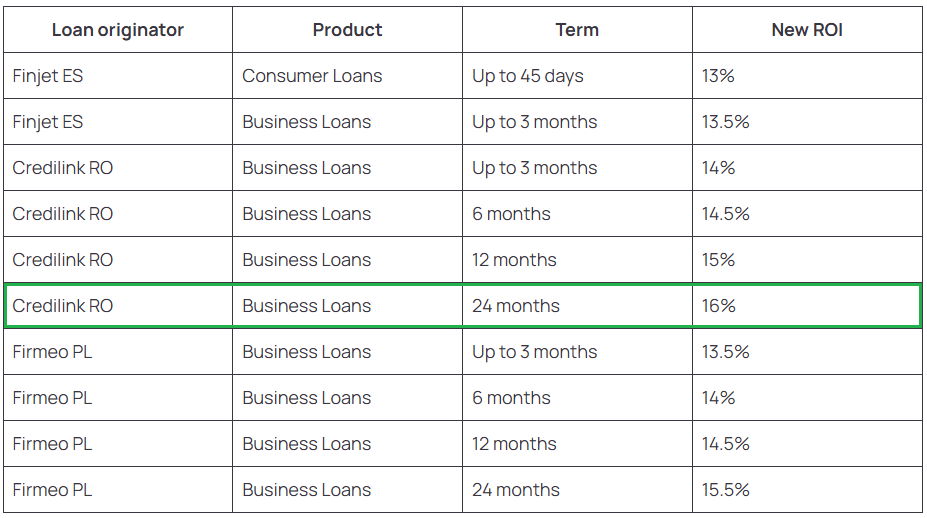
Unternehmenskredite von Credilink aus Rumänien werden bei einer Laufzeit von 24 Monaten mit 16 % verzinst. Mit dem Treuebonus komme ich so auf insgesamt 17 % Rendite pro Jahr.

Meine Portfolio-Entwicklung bei Hive5

Mit nur 200 € habe ich vor 3,5 Jahren im April 2023 mit Hive5 begonnen. Hier meine Portfolio-Entwicklung bei Hive5:

  • April 2023: 200 €
  • Dezember 2023: 500 €
  • April 2024: 1.000 €
  • Juni 2025: 0 €
  • November 2025: 5.000 €
  • Mai 2026: 15.000 €
  • August 2026: 20.000 €
  • Oktober 2026: 25.000 €

Wenn mir etwas nicht gefällt, ziehe ich auch Kapital ab. So wie im Juni 2025. Zeitweise habe ich mein Kapital von Hive5 abgezogen, weil es zu dem Zeitpunkt keine aktuellen Jahresberichte gab. Als einige Monate später im November 2025 wieder aktuelle Berichte veröffentlicht wurden, bin ich wieder zu Hive5 zurückgekehrt.

Das waren meine Einnahmen der letzten Monate bei Hive5:

Hive5 Profit: in €

Hive5 Profit: in €

Column chart. in €. Data table with 3 rows and 14 columns follows.

Hive5 Profit
Dezember 2025 Januar 2026 Februar 2026 März 2026 April 2026 Mai 2026 Juni 2026 Juli 2026 August 2026 September 2026 Oktober 2026 November 2026 Dezember 2026
Profit 44.79 55.47 56.04 54.97 58.63 58.08 267.69 180.24 197.86 248.6
Ziel 258 320 324

Im Juni 2026 gab es einmalig Cashback. Mit der Erhöhung des Portfolios auf 25.000 € werden meine Einnahmen nun auf monatlich ca. 320 € steigen.

So habe ich meinen Auto-Invest zur Reinvestition eingestellt

Durch den Auto-Invest läuft jetzt alles passiv. Alle Rückzahlungen werden automatisch direkt wieder investiert. So bin ich immer zu 100 % voll investiert. So habe ich meinen Auto-Invest eingestellt:

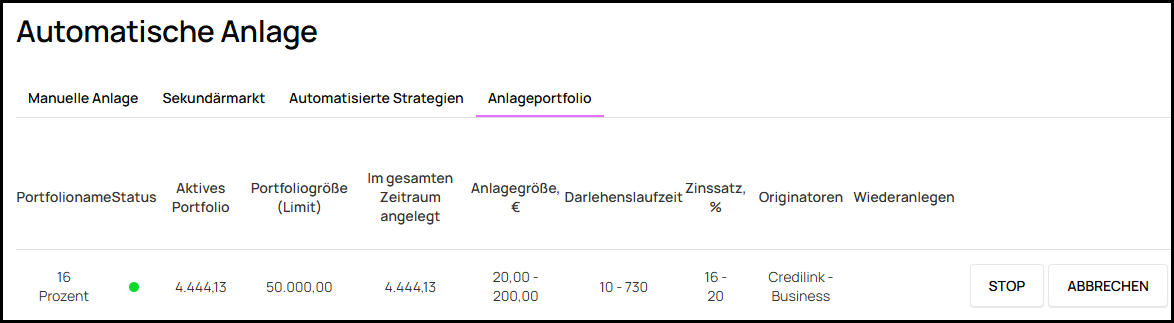
In jeden Kredit sollen mindestens 20 € und maximal 200 € investiert werden. Der Zinssatz ist auf mindestens 16,0 % eingestellt. Die Laufzeit beträgt maximal 730 Tage. Ich habe als Kreditunternehmen Credilink ausgewählt. Somit investiert mein Auto-Invest in Geschäftskredite aus Rumänien.

So lief der September 2026

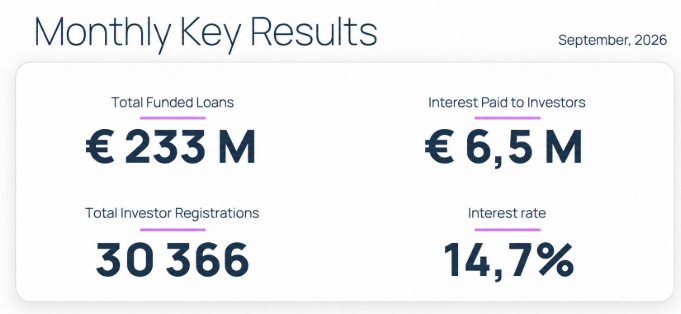
Im September investierten Anleger 7,43 Mio. € in Kredite auf der Plattform. Das Gesamtkreditvolumen stieg auf 233 Mio. €.

Anleger haben bereits 6,5 Mio. € an Zinsen erhalten. Der durchschnittliche Nominalzinssatz betrug im September 14,7 %.

Das Neukreditvolumen bei Hive5 zeigt, wie viel Anleger neu in Kredite auf der Plattform pro Monat investieren. Ich finde es sehr gut, dass dies transparent von Hive5 veröffentlicht wird:

Hive5 Finanzierte Kredite: in Mio. €

Hive5 Finanzierte Kredite: in Mio. €

Column chart. in Mio. €. Data table with 2 rows and 45 columns follows.

Hive5 Finanzierte Kredite
Februar 2023 März 2023 April 2023 Mai 2023 Juni 2023 Juli 2023 August 2023 September 2023 Oktober 2023 November 2023 Dezember 2023 Januar 2024 Februar 2024 März 2024 April 2024 Mai 2024 Juni 2024 Juli 2024 August 2024 September 2024 Oktober 2024 November 2024 Dezember 2024 Januar 2025 Februar 2025 März 2025 April 2025 Mai 2025 Juni 2025 Juli 2025 August 2025 September 2025 Oktober 2025 November 2025 Dezember 2025 Januar 2026 Februar 2026 März 2026 April 2026 Mai 2026 Juni 2026 Juli 2026 August 2026 September 2026
Neukreditvolumen 1.5 1.4 1.4 2 2.6 2.4 3.8 3.2 3.2 3.1 3.1 3.1 2.5 3.7 3.9 3.1 3.8 3.6 3.7 5.1 4.4 4.7 5.1 5.8 5.9 5.8 5.5 5.5 5.9 7.5 6.6 6.5 8 7.86 8.22 9.97 8.72 7.68 8.54 8.83 8.43 8.68 8.15 7.43

Erst seit diesem Jahr gibt es Kredite mit Laufzeiten von bis zu 2 Jahren. Davor gab es nur Kredite mit maximal 90 Tagen Laufzeit. Bei kurzen Laufzeiten bleibt das monatliche Finanzierungsvolumen hoch, weil das Kapital innerhalb von wenigen Monaten zurückfließt und immer wieder reinvestiert wird.

Da es jetzt vermehrt länger laufende Darlehen gibt, bedeutet ein sinkendes Neukreditvolumen nicht, dass Anleger weniger investieren. Es bedeutet, dass Anleger in längere Laufzeiten investieren und damit seltener neu investieren, weil sich die Rückflüsse nach hinten verschieben.

Obwohl derzeit vermehrt länger laufende Darlehen angeboten werden, kann Hive5 trotzdem immer noch ein sehr hohes Neukreditvolumen erzielen.

Nur noch bis zum 5. November bis zu 3 % Bonus für neue Anleger

Nur noch bis zum 5. November gibt es einen einmaligen Cashback-Bonus von bis zu 3 % für Hive5 Neuanleger.

Je länger die Laufzeit der Darlehen, desto höher der Cashback:

Laufzeit des DarlehensEinmaliger Bonus
Weniger als 6 Monate0,5 %
6 Monate1%
12 Monate2%
24 Monate3%

Um 3 % Cashback zu erhalten, muss in Darlehen mit 24 Monaten Laufzeit auf dem Primärmarkt investiert werden.

Maximal sind 300 € Cashback möglich. Diese Möglichkeiten gibt es, um den maximalen Cashback von 300 € zu erhalten:

  • 60.000 € in Kredite mit einer Laufzeit von weniger als 6 Monaten
  • 30.000 € in Kredite mit einer Laufzeit von 6 Monaten
  • 15.000 € in Kredite mit einer Laufzeit von einem Jahr
  • 10.000 € in Kredite mit einer Laufzeit von 2 Jahren

Neue Anleger müssen sich bis spätestens zum 5. November 2026 registrieren und die Identitätsprüfung abgeschlossen haben. Innerhalb der ersten 30 Tage nach der Registrierung gibt es 3 % Cashback auf neu eingezahltes Kapital. Es müssen mindestens 100 € investiert werden.

Die Auszahlung des Cashback erfolgt je nach Kreditlaufzeit nach 90 oder 180 Tagen:

  • Kredite mit einer Laufzeit von weniger als 6 Monaten: Auszahlung erfolgt 90 Tage nach der Registrierung.
  • Kredite mit 6, 12 und 24 Monaten Laufzeit: Auszahlung erfolgt 180 Tage nach der Registrierung.

Vor der geplanten Cashback-Auszahlung dürfen Kredite nicht auf dem Zweitmarkt verkauft werden. Sonst verfällt der Bonus.

Zusammenfassend: Bis zum 05.11.2026 neu bei Hive5 registrieren und dann in den ersten 30 Tagen Kapital investieren. Nach 180 Tagen kommt der Bonus. Über diesen Werbelink* jetzt bei Hive5 starten:

Fazit

Hive5 hält Wort und hat den auch für mich wichtigen Zweitmarkt eingeführt. Neue Personalien in den letzten Monaten setzen auf Wachstum und Profitabilität.

Ich bin gespannt, wie sich die Hive Finance Group unter dem neuen Führungsteam weiterentwickelt. Ich werde weiter hier im Blog über mein Investment berichten. Durch die Erhöhung meines Portfolios auf jetzt 25.000 € erhalte ich nun ca. 320 € Zinsen pro Monat. In meinen monatlichen P2P-Rendite-Updates berichte ich über meine Einnahmen.

Für neue Anleger bietet die begrenzte Cashback-Aktion eine gute Gelegenheit, mit einem Bonus zu starten.

Über meinen Werbelink: 3 %-Bonus für neue Anleger bis 5. November 2026

3 % Bonus für neue Anleger bei Hive5 bis zum 05.11.2026

Neue Anleger, die sich bei Hive5 bis zum 05.11.26 registrieren, erhalten 3 % Bonus auf alle Investitionen (Laufzeit: 24 Monate) der ersten 30 Tage nach der Registrierung, wenn sie sich über diesen Werbelink anmelden: www.hive5.com*

Achtung: Wer sich direkt bei Hive5 über die Startseite registriert, bekommt keinen Bonus. Es muss ein Werbelink sein.

Und so funktioniert es: Jeder neue Anleger, der sich über den obigen Link bei Hive5 anmeldet, erhält automatisch einen Bonus von 3 % auf alle Investitionen der ersten 30 Tage nach Registrierung. Für die maximalen 300 € Bonus muss die Laufzeit der Kredite 24 Monate betragen.

Beispiel:
Anton registriert sich über meinen Werbelink und investiert 10.000 € innerhalb von 30 Tagen nach seiner Registrierung. Er tätigt in den ersten 180 Tagen keine Auszahlungen, reinvestiert alle Rückflüsse und verkauft auch keine Kredite auf dem Zweitmarkt. Er erhält 300,00 € Neukundenbonus automatisch nach den 180 Tagen ausgezahlt, weil er 10.000 € investiert hat.

Klicke hier und sichere dir 3 % Bonus bei Hive5* Dann bekommst du als neuer Anleger über diesen Link 3 % Cashback auf alle Investitionen der ersten 30 Tage!

Wenn ich heute neu starten würde, würde ich innerhalb der ersten 30 Tage nach der Registrierung möglichst viel Kapital investieren, um den 3-%-Bonus optimal auszunutzen. Am besten zahlt man die geplante Summe direkt in den ersten 30 Tagen ein, um den Bonus auf die gesamte Summe zu erhalten.

In diesem Artikel befinden sich Affiliate Links. Registriert sich jemand über diese Werbelinks und investiert, erhalte ich eine kleine Provision.

Interessenskonflikt: Dieser Artikel ist ein Werbebeitrag. Da ich in diesem Artikel über Hive5 schreibe werde ich für den Aufwand von Hive5 vergütet.

Dieser Artikel ist keine Anlageberatung oder eine Empfehlung. In meinen Artikelbeiträgen schreibe ich über meine Erfahrungen bei den Plattformen. Risikohinweis: Investitionen in P2P Kredite sind mit einem Totalausfallrisiko verbunden. Renditen in der Vergangenheit sind keine Garantie für die zukünftige Entwicklung.
 

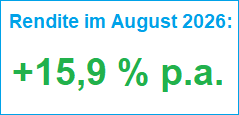
Rendite im August 2026 wieder besser: 15,9 % pro Jahr (P2P Portfolio Update)

Nach 2 schlechteren Renditemonaten konnte ich im August 2026 wieder eine bessere Rendite erwirtschaften. Die Rendite betrug 15,9 % pro Jahr nach allen Abschreibungen und Ausfällen.

Bei der Plattform Ventus Energy habe ich begonnen, mein Investment abzuschreiben.

Die Rendite ist — wie immer nach Ausfällen und Abschreibungen — die Nettorendite des P2P-Portfolios.

Die Prognose für den Monat August 2026 lag bei 12 bis 17 %. Mit 15,9 % lag ich mit meiner Prognose genau in diesem Bereich.

Meine bisherige P2P-Gesamtrendite und eine Prognose für die nächsten Monate

Die letzten 3 Monate:

Juni 2026:

Juli 2026:

August 2026:

+11,6 %

+7,3 %

+15,9 %

Rechner

Gesamtrendite in den letzten 3 Monaten:

+11,6 % p.a.   

Zukunft Rendite-Prognose der nächsten Monate:

September 2026: Oktober 2026: November 2026:

11-16 %

10-15 %

9-14 %

Die Gesamtrendite der letzten 3 Monate ist weiter gesunken auf 11,6 % p.a.
In den nächsten Monaten rechne ich mit Renditen zwischen 9 % und 16 %.

Hier sind alle Monatsrenditen seit 2011 übersichtlich aufgelistet.

Auszug meiner P2P-Einnahmen im August 2026 (Auswahl, nicht vollständig):

Einnahmen im August 2026:

P2P PlattformBrutto-EinnahmenAbschreibung
im August 2026
Netto-Einnahmen
Fagura
Fagura Rumänien
+6,03 € +2.356,80 €
Insgesamt nun als Verlust abgeschrieben:
1.856,39 €
+2.362,83 €
Fagura
Fagura Moldawien
1.161,38 € -47,50 €
Insgesamt nun als Verlust abgeschrieben:
335,00 €
+1.113,88 €
Namenlose Plattform 771,39 € -0,00 € +771,39 €
finbee -35,38 € +492,00 €
Insgesamt nun als Verlust abgeschrieben:
8.662,56 €
+456,62 €
Nectaro +259,49 € -0,00 € +259,49 €
Devon +246,76 € -0,00 € +246,76 €
Stock.Estate +235,80 € -0,00 € +235,80 €
Nectaro +226,46 € -0,00 € +226,46 €
Hive5 +197,86 € -0,00 € +197,86 €
'FF Forest +141,85 € -0,00 € +141,85 €
Asterra Estate +137,33 € -0,00 € +137,33 €
Omaraha +126,30 € -0,00€
(Abschreibungen)

-0,00 €
(Kreditverkäufe mit Verlust
durch Omaraha)
+126,30 €
'Debitum +118,32 € -0,00 € +118,32 €
Afranga +108,64€ -0,00 € +108,64 €
Lendermarket +82,52 € -0,00 € +82,52 €
'Revest +35,74 € -0,00 € +35,74 €
'Mypeak.finance +25,00 €
-0,00 € +25,00 €
Modena +21,78 € -0,00 € +21,78 €
'Digilo +4,96 € -0,00 € +4,96 €
Mintos +5,90 € -0,96 €
Insgesamt nun als Verlust abgeschrieben:
21,47 €
+4,94 €
Indemo +1,25 € -0,00 € +1,25 €
Bondster +0,94 € -0,00 €
Insgesamt nun als Verlust abgeschrieben:
1.058,49 €
+0,94 €
'Income +0,00 €
-0,00 € +0,00 €
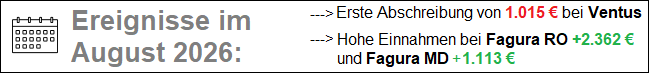
'Ventus Energy +537,71 € -1.015,15 €
Insgesamt nun als Verlust abgeschrieben:
1.015,15 €
-477,44 €

Die höchsten Einnahmen hatte ich bei Fagura Rumänien, da meine Ausfälle dort gesunken sind. Ich habe meine Abschreibungen verringert und so entstand ein Nettoeinkommen von 2.362 €.

Ebenfalls über 1.000 € Einnahmen in nur einem Monat konnte ich auf Fagura Moldawien erzielen, wo ich in Kredite von kleinen Unternehmen mit sehr hohen Zinsen (oft über 20 %, teilweise sogar 30 %) und natürlich hohem Risiko investiere.

Neue Bestwerte hatte ich bei Hive5*, Stock.estate*, Debitum* und Afranga*, denn noch nie hatte ich bei diesen Plattformen in einem Monat so viele Zinsen erhalten. Neu dabei ist Mypeak.finance.

Ausfälle sinken bei Fagura Rumänien

Im Juli 2026 wurden viele meiner Kredite mit mehr als 60 Tagen in Verzug bei Fagura Rumänien* an ein Inkassounternehmen verkauft, und ich musste einen Verlust von über 2.400 € hinnehmen. Dadurch sank nun im August 2026 die Summe der Kredite in Verzug und es gab eine negative Abschreibung, weil ich diese Kredite in den Monaten davor bereits fast komplett als Verlust abgeschrieben hatte. Das ist nur eine einmalige negative Abschreibung.

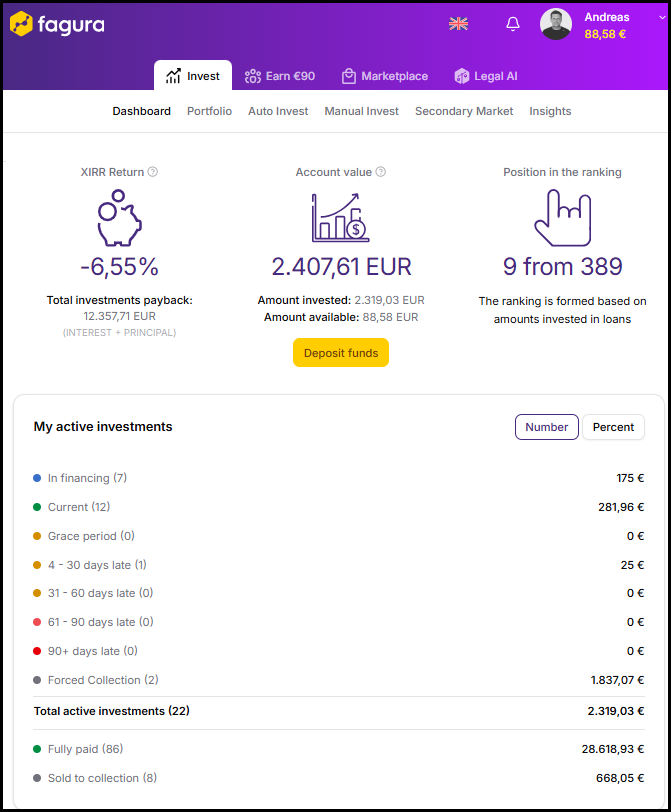
Bisher habe ich insgesamt noch keine positive Rendite bei Fagura Rumänien erzielen können:

Fagura Rumänien zeigt mir eine negative Rendite von -6,55 % an.

Mittlerweile investiere ich nur noch 25 € pro neuem Kredit bei Fagura Rumänien, um zu beobachten, ob die neue Kreditprüfung wirklich besser ist. Wenn ich sehe, dass von den neuen Darlehen weniger in Verzug geraten, werde ich meine Investitionen pro Kredit erhöhen.

Gleich zu Beginn bei einer Plattform dabei zu sein, kann sich lohnen. Während ich bei Fagura Rumänien eine negative Rendite habe, konnte ich bei Fagura Moldawien bisher eine sehr gute Rendite erzielen.

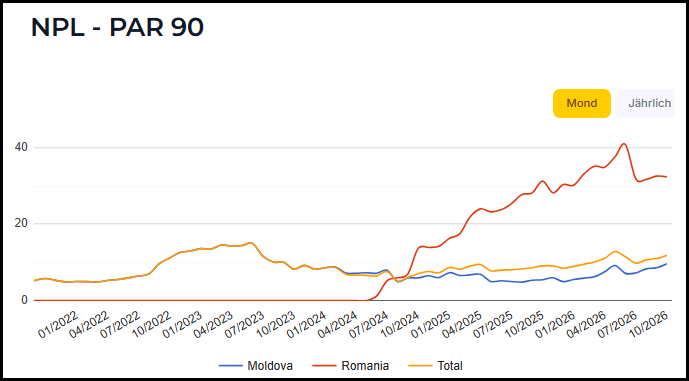
Dass es in Moldawien besser läuft, sieht man auch auf der allgemeinen Statistikseite des Gesamtportfolios bei Fagura selbst:

In Rumänien stieg die Ausfallquote (NPL-90) teilweise auf über 40 % an. Das bedeutet, dass 4 von 10 Darlehen sich länger als 90 Tage in Verzug befanden.

In Moldawien liegt die NPL-90-Ausfallquote deutlich niedriger. Nach dem Ukraine-Krieg stieg diese deutlich an, sank dann aber wieder ab. Derzeit liegt diese bei ca. 10 %.

Derzeit investiere ich bei Fagura Rumänien nur Minisummen, um alles weiter zu verfolgen. Bei Fagura Moldawien reduziere ich mein Investment, weil derzeit nicht mehr wie am Anfang Renditen von mehr als 20 % pro Jahr möglich sind.

Fagura Moldawien (Fagura.com*) zeigt mir meine Gesamtrendite seit Juni 2022 derzeit mit 20,65 % pro Jahr an. Diese Rendite sinkt aber immer weiter, da es früher höhere Zinsen gab und damit auch höhere Renditen möglich waren.

Hinweis: Ich halte zum Zeitpunkt der Veröffentlichung dieses Artikels eine Aktie von Fagura über die Equity-Crowdfunding-Plattform „Republic“ im Wert von ca. 20 €. Dadurch erhalte ich regelmäßig Updates zur Entwicklung des Unternehmens.

771 € Einnahmen auf der noch nicht veröffentlichten Plattform

Ich habe auf einer neuen P2P-Plattform begonnen zu investieren. Im August 2026 konnte ich 771 € an Zinsen erzielen. Da es noch eine sehr neue Plattform ist und ich das Risiko derzeit noch als sehr hoch einschätze, werde ich den Namen der Plattform noch nicht veröffentlichen.

Ich möchte noch einige Recherchen betreiben, um das Risiko der Plattform besser einschätzen zu können. Sollte ich das Risiko im Verhältnis zur Rendite als akzeptabel ansehen, werde ich auch einen Artikel über die Plattform schreiben und den Namen veröffentlichen. Außerdem will ich noch abwarten, wie sich die Plattform weiterentwickelt. Auf der Plattform erhalte ich sehr hohe Zinssätze, was natürlich für höheres Risiko steht. Es könnte zu einem Totalausfall kommen. Aber ich bin bereit, sehr hohe Risiken einzugehen und dafür auch sehr hohe Zinsen zu erhalten.

Sollte ich bei meinen weiteren Recherchen den Eindruck haben, dass mir das Risiko doch zu hoch ist, werde ich mein Kapital von der Plattform abziehen. Sollte ich dagegen aus meiner Sicht auf keine weiteren großen Warnsignale stoßen, kann ich mir vorstellen, mein Investment bei dieser Plattform noch zu verdoppeln.

Ich verkaufe schlechte Kredite bei Finbee an andere Anleger mit Verlusten

Auch im August habe ich schlechte Kredite bei Finbee*, die schon länger in Verzug sind, auf dem Zweitmarkt zum Verkauf an andere Anleger eingestellt. Dafür musste ich höhere Abschläge einstellen, damit überhaupt jemand diese Kredite kauft.

Manche Kreditnehmer sind verstorben. Dies ist dann im Kredit vermerkt. Dann sind keine oder nur sehr geringe Zahlungen zu erwarten. Deswegen verkaufe ich bei verstorbenen Kreditnehmern teilweise diese Kredite mit einem Abschlag von mehr als 90 %. Käufer meiner Darlehen spekulieren darauf, dass die Erben die Zahlungen fortführen. In wenigen Fällen zahlt der Ehepartner den Kredit weiter, obwohl der Kreditnehmer verstorben ist. Meistens jedoch wird das Erbe ausgeschlagen und dann sind keine weiteren Zahlungen zu erwarten.

So setzen sich meine Einnahmen und Verluste im Monat August zusammen:

  • Zinsen und Verzugszinsen: +483,38 €
  • Zweitmarktverluste: -517,76 €
  • Accountgebühr: -1 €
  • GESAMT: -35,38 €

Dadurch sinken meine Kredite in Verzug immer weiter ab.

Von über 30.000 € in Verzug auf nun unter 8.000 € in Verzug:

Finbee – Meine Kredite in Verzug (Oktober 2026): (Kredite mit mehr als 60 Tagen in Verzug)

Finbee – Meine Kredite in Verzug (Oktober 2026): (Kredite mit mehr als 60 Tagen in Verzug)

Column chart. (Kredite mit mehr als 60 Tagen in Verzug). Data table with 2 rows and 134 columns follows.

Finbee – Meine Kredite in Verzug (Oktober 2026)
September 2015 Oktober 2015 November 2015 Dezember 2015 Januar 2016 Februar 2016 März 2016 April 2016 Mai 2016 Juni 2016 Juli 2016 August 2016 September 2016 Oktober 2016 November 2016 Dezember 2016 Januar 2017 Februar 2017 März 2017 April 2017 Mai 2017 Juni 2017 Juli 2017 August 2017 September 2017 Oktober 2017 November 2017 Dezember 2017 Januar 2018 Februar 2018 März 2018 April 2018 Mai 2018 Juni 2018 Juli 2018 August 2018 September 2018 Oktober 2018 November 2018 Dezember 2018 Januar 2019 Februar 2019 März 2019 April 2019 Mai 2019 Juni 2019 Juli 2019 August 2019 September 2019 Oktober 2019 November 2019 Dezember 2019 Januar 2020 Februar 2020 März 2020 April 2020 Mai 2020 Juni 2020 Juli 2020 August 2020 September 2020 Oktober 2020 November 2020 Dezember 2020 Januar 2021 Februar 2021 März 2021 April 2021 Mai 2021 Juni 2021 Juli 2021 August 2021 September 2021 Oktober 2021 November 2021 Dezember 2021 Januar 2022 Februar 2022 März 2022 April 2022 Mai 2022 Juni 2022 Juli 2022 August 2022 September 2022 Oktober 2022 November 2022 Dezember 2022 Januar 2023 Februar 2023 März 2023 April 2023 Mai 2023 Juni 2023 Juli 2023 August 2023 September 2023 Oktober 2023 November 2023 Dezember 2023 Januar 2024 Februar 2024 März 2024 April 2024 Mai 2024 Juni 2024 Juli 2024 August 2024 September 2024 Oktober 2024 November 2024 Dezember 2024 Januar 2025 Februar 2025 März 2025 April 2025 Mai 2025 Juni 2025 Juli 2025 August 2025 September 2025 Oktober 2025 November 2025 Dezember 2025 Januar 2026 Februar 2026 März 2026 April 2026 Mai 2026 Juni 2026 Juli 2026 August 2026 September 2026
Ausfälle (Mehr als 60 Tage überfällig) 0 0 0 0 0 0 0 300 1,100 2,500 4,000 4,400 4,545 4,500 4,477 4,375 4,255 4,241 5,000 4,853 4,616 4,470 4,320 4,902 5,217 5,289 5,276 5,661 6,164 6,052 5,703 5,906 6,745 7,008 7,393 8,308 8,577 9,268 9,556 8,751 10,308 11,834 12,905 13,875 16,315 16,804 18,592 20,918 22,835 23,563 25,856 26,934 27,772 29,610 30,427 29,841 30,600 30,229 30,269 30,689 30,237 30,503 29,726 29,430 29,449 29,475 29,021 28,205 28,471 28,445 28,806 28,458 28,058 28,666 28,327 27,526 27,514 26,867 26,485 26,720 26,443 26,078 25,635 25,971 26,308 25,327 24,480 23,916 22,684 22,650 23,110 22,379 22,466 22,341 21,156 20,163 19,261 19,462 20,016 20,605 20,589 20,708 20,777 20,041 18,960 17,307 16,439 14,889 16,645 16,252 15,180 13,668 12,688 12,208 12,005 12,017 11,905 11,851 11,732 11,738 11,967 11,516 11,499 11,207 10,966 10,877 10,718 9,916 9,657 9,154 8,662 8,114 7,834

Mein Ziel ist es, bis Ende 2027 meine Kredite bei Finbee mit mehr als 60 Tagen in Verzug Schritt für Schritt auf 0 € zu bringen.

Über 30 P2P-Plattformen in meinem Portfolio

Derzeit bin ich bei über 30 P2P-Plattformen investiert. Einige mit großen Beträgen und andere wiederum mit kleineren Beträgen. Es gibt immer wieder neue Plattformen, die ich interessant finde. Bei anderen Plattformen steige ich aus.

So sieht das Jahr 2026 bei mir bisher aus:

  • 6 neue Plattformen neu in meinem Portfolio dazugekommen (Revest, Digilo, Debitum, FF Forest, Mypeak.finance und eine weitere)
  • 5 Plattformen komplett auf 0€ raus (Twino, Finbee Tschechien, Propvest, Bondster, und eine weitere).

Manche Plattformen verlasse ich, weil mir etwas nicht gefällt, manche Plattformen schließen selber.

Für die meisten Anleger sind aber 30 Plattformen zu viel. Es bedeutet viel Verwaltungsaufwand. Ich sehe es für mich als einen Vorteil, schon von Beginn an eine Plattform zu verfolgen und die Entwicklung zu sehen. Das mache ich schon seit dem Jahr 2011 bei der P2P-Anlage, dass ich sehr früh einsteige, um die Entwicklung zu beobachten. Dies findet oft mit für mich geringen Beträgen statt. Wenn mir die Entwicklung gefällt und ich zum Beispiel sehe, dass sich die Transparenz erhöht, stocke ich mein Portfolio auf. Viele Dinge (positiv wie negativ) bekommt man nur mit, wenn man als Anleger registriert ist.

Das Risiko dabei ist natürlich, dass besonders neue Plattformen noch nicht bewiesen haben, dass ihr Geschäftsmodell funktioniert.

Sehe ich während meiner Investition Dinge, die mir nicht gefallen, setze ich mir einen Stichtag. Wenn sich negative Dinge bis dahin nicht verändert haben, reduziere ich mein Kapital oder ziehe es komplett ab. Das war zum Beispiel bei mir so bei Ventus Energy: Als der Jahresbericht 2024 bis Ende März 2026 immer noch nicht da war und eine Verzögerung angekündigt wurde, habe ich reagiert und mein Portfolio reduziert, indem ich 15.500 € zum Verkauf gestellt habe.

Ablauf bei Ventus Energy:

  • 25.03.2026: Ventus Energy kündigt in der Telegram Gruppe an, dass sich der auditierte Geschäftsbericht 2024 verzögert und nicht im ersten Quartal 2026 veröffentlicht wird, sondern erst Mai/Juni 2026.
  • 25.03.2026: Am gleichen Tag kündige ich im Monatsbericht an, dass ich in den nächsten Wochen aufgrund der Verzögerung des Geschäftsberichts mein Portfolio bei Ventus Energy reduzieren werde, wenn es keine Bankenrefinanzierung gibt.
  • 07.04.26 + 08.04.26: Ich stelle 15.500 € meines Ventus Energy Portfolios zum Verkauf an andere Anleger. Diese kaufen mir meine Anteile ab und mein Portfolio sinkt von 52.300 € auf 36.800 €.

Für mich war der fehlende angekündigte Geschäftsbericht eine negative Entwicklung. Das Jahr 2024 war schon seit 15 Monaten vorbei, und es gab immer noch keinen Geschäftsbericht. Nicht mal einen unauditierten Bericht.

Wenige Wochen später im Mai 2026 überschlugen sich die Ereignisse. Die BaFin kündigte die Einstellung und Abwicklung des Einlagengeschäfts und die unverzügliche Rückzahlung deutscher Anlegergelder an. Kurze Zeit später waren keine Auszahlungen mehr möglich, weil der Zahlungsanbieter das Anlagekonto eingefroren hatte.

Für mich zeigt es, wie wichtig es ist, sich selbst feste Stichtage zu setzen und sich auch daran zu halten. Das bedeutet, dass die P2P-Anlage eine aktive Anlage ist. Gerade bei noch neueren Plattformen sollte man immer auf dem Laufenden sein und bei negativer Entwicklung reagieren.

Update zur Ventus Energy Group: Sanierungsplan von Gläubigern erfolgreich angenommen

Wie ich in meinem vorherigen Monatsbericht bereits schrieb, befand sich die Ventus Energy Group seit dem 18.08.2026 in einem gerichtlichen Sanierungsverfahren. Bis zum 12. Oktober 2026 hatten alle betroffenen Anleger die Möglichkeit, über den vorgelegten Sanierungsplan abzustimmen.

Nun liegt das Ergebnis vor: Mehr als 66 % des Vertretungskapitals (Anlagesumme) haben für den Sanierungsplan gestimmt. Damit wurde die erforderliche Mehrheit erreicht und der Sanierungsplan wurde von den Gläubigern angenommen.

Die nächsten Schritte im Verfahren:

  • 19. Oktober 2026: Der angenommene Sanierungsplan wurde fristgerecht beim zuständigen Gericht zur offiziellen Genehmigung eingereicht.
  • Nach gerichtlicher Bestätigung: Beginn der Umsetzung des Restrukturierungsplans und Start der vorgesehenen Zahlungs- und Restrukturierungsphasen.

Erst wenn das zuständige Gericht dem Restrukturierungsplan zustimmt, kann durch die Zustimmung der Mehrheit der Gläubiger ein Insolvenzverfahren vermieden werden. Ventus Energy setzt nun die Geschäftstätigkeit fort und verfolgt das Ziel, die Forderungen der Anleger innerhalb von maximal 5 Jahren aus dem operativen Cashflow, gezielten Vermögensverkäufen und Refinanzierungen bedienen zu können.

Es gibt keine Garantie oder Sicherheit dafür, dass die Ziele im Restrukturierungsplan auch erreicht werden.

Wie bereits erwähnt, sieht der Plan vor, dass die Energieprojekte fertiggestellt werden, um bei Verkäufen höhere Erlöse zu erzielen, statt unfertige Projekte mit hohen Abschlägen veräußern zu müssen. Da ein fester monatlicher bzw. quartalsweiser Mindestzahlungsplan vereinbart ist, wird die Einhaltung dieser Vorgaben kontinuierlich durch den gerichtlich bestellten Sanierungsberater überwacht.

So gehe ich jetzt weiter vor:

Ich bin weiterhin selbst als Anleger betroffen und habe nach wie vor 20.840 € auf der Plattform gebunden.

Ich rechne wie bei allen anderen P2P-Ausfällen eher pessimistisch und schreibe mein komplettes Investment in 20 Monaten komplett ab.

Im August gab es die erste Abschreibung:

  • Zinsen August: +537,71 € (Nachträglich von Juni, Juli, August)
  • Abschreibung: -1015,15 €
  • GESAMT: -477,44 €

Ich hatte schon seit Juni 2026 die gutgeschriebenen Zinsen bei Ventus Energy nicht mehr berücksichtigt, da diese nicht mehr auszahlbar waren. Damit nun alle Werte übereinstimmen, habe ich alle Zinsen nachgebucht, da im August von Ventus Energy die Zinszahlungen gestoppt wurden.

  • Meine ab August 2026 begonnenen schrittweisen Abschreibungen behalte ich bei.
  • Sobald tatsächliche Rückzahlungen auf meinem Konto eingehen, werde ich die getätigten Abschreibungen entsprechend der zugeflossenen Summen verringern bzw. anpassen.

Aus Transparenzgründen weise ich darauf hin, dass ich zum Zeitpunkt der Veröffentlichung dieses Artikels 0,67 % der Anteile an der „VENTUS Employee and Partnerships Stock Options OÜ“ halte. Diese Gesellschaft hält wiederum 15 % an der Ventus Energy Group OÜ.

Meine P2P-Ausfälle und Abschreibungen

Ohne Ausfälle bei der P2P-Anlage geht es auf lange Sicht nicht.

Um die Rendite realistisch zu berechnen, schreibe ich jeden Monat einen Teil der Kredite, die in Verzug sind, ab. Bei Plattformen ohne Rückkaufgarantie werden alle Kredite mit mehr als 60 Tagen in Verzug monatlich zu 10 % abgeschrieben. Nach 10 Monaten sind die Kredite dann vollständig als Verlust gebucht.

Wenn eine ganze Plattform oder ein Kreditgeber mit Zahlungen in Verzug gerät, schreibe ich jeden Monat 5 % der ausstehenden Summe als Verlust ab. Nach 20 Monaten ist die gesamte Summe als Verlust in der Renditeberechnung abgeschrieben.

Bei den meisten Plattformen ist bereits der Großteil der Kredite im Verzug als Verlust abgeschrieben:

PlattformAnteil der abgeschriebenen Darlehen
Mintos54,8 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben

-38,5 % gegenüber dem Vormonat
Finbee100,0 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben

+0,0 % gegenüber dem Vormonat
NectaroKeine Darlehen mit mehr als 60 Tagen in Verzug
DevonKeine Darlehen mit mehr als 60 Tagen in Verzug
Asterra EstateKeine Darlehen mit mehr als 60 Tagen in Verzug
AfrangaKeine Darlehen mit mehr als 60 Tagen in Verzug
LoanchKeine Darlehen mit mehr als 60 Tagen in Verzug
Ventus Energy5,0 % des gesamten Portfolios bereits als Verlust abgeschrieben, da sich Ventus Energy im Sanierungsverfahren befindet.

+5,0 % gegenüber dem Vormonat
IndemoKeine Schuldverschreibungen abgeschrieben
Hive5Keine Darlehen mit mehr als 60 Tagen in Verzug
Fagura

Fagura Moldawien

70,5 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben

+22,6 % gegenüber dem Vormonat
Fagura

Fagura Rumänien

100 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben

+7,4 % gegenüber dem Vormonat
OmarahaKeine Darlehen mit mehr als 100 Tagen in Verzug.
Werden automatisch mit Verlust von Omaraha verkauft
HeavyFinance

Früher: Heavyfinance

92,6 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben

+2,6 % gegenüber dem Vormonat
LonvestKeine Darlehen mit mehr als 60 Tagen in Verzug
LendermarketKeine Darlehen mit mehr als 60 Tagen in Verzug
Stock.estateKeine Darlehen mit mehr als 60 Tagen in Verzug
RevestKeine Darlehen mit mehr als 60 Tagen in Verzug
DigiloKeine Darlehen mit mehr als 60 Tagen in Verzug
DebitumKeine Darlehen mit mehr als 60 Tagen in Verzug
FF ForestKeine Darlehen mit mehr als 60 Tagen in Verzug
ModenaKeine Darlehen mit mehr als 60 Tagen in Verzug
Mypeak.financeKeine Darlehen mit mehr als 60 Tagen in Verzug
EsketitKeine Darlehen mit mehr als 60 Tagen in Verzug
SwaperKeine Darlehen mit mehr als 60 Tagen in Verzug
MonefitKeine Darlehen mit mehr als 60 Tagen in Verzug
BondoraKeine Darlehen mit mehr als 60 Tagen in Verzug
TwinoKeine Darlehen mit mehr als 60 Tagen in Verzug
NeoFinance100,0 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben

+0,0% gegenüber dem Vormonat
Iuvo Group100,0 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben

(Gekaufte russische Kredite mit Abschlag auf dem Zweitmarkt)

+0,0 % gegenüber dem Vormonat
Bondster100,0 % aller Darlehen mit mehr als 60 Tagen Verzug bereits abgeschrieben

RightChoice

+0,0 % gegenüber dem Vormonat
Moncera, Stikcredit, Limedot, Crowdpear, Income MarketplacePlattformen, die ich verlassen habe oder die geschlossen wurden, ohne Verluste für mich
Viventor, Finbee Tschechien, MonestroAlles bereits zu 100 % abgeschrieben, da die Plattform geschlossen oder insolvent ist und keine Zahlungen mehr zu erwarten sind.

Verhältnis von P2P-Gewinnen zu den monatlichen Abschreibungen

Die Abschreibungen waren im August 2026 mit einem Anteil von -38 % sehr stark negativ. Der Grund dafür ist eine niedrigere Ausfallsumme bei Fagura Rumänien. Das bedeutet, dass meine Gesamtausfälle insgesamt gesunken sind.

Beispiel:

    —> +380 € durch Abschreibungen insgesamt auf allen Plattformen
    —> 1.000 € Gewinne insgesamt auf allen Plattformen
    —> Nettogewinn: 1.380 €
Bild: Abschreibungen pro Monat in Prozent: Je niedriger, desto besser

Bei einem Wert von 100 % würden alle erhaltenen Gewinne für monatliche Abschreibungen aufgebraucht und die Rendite würde 0 % betragen. Bei einem Wert von über 100 % wäre die Rendite negativ.
Also: Je geringer der Anteil, desto besser.

Seit 15 Jahren fast doppelt so hohe Rendite wie der MSCI World – der Vergleich

Der MSCI World Index (inklusive Ausschüttungen) erzielte im August 2026 eine Rendite von +1,2 %. Auf das Jahr hochgerechnet wären das +14,4 %. Im Vergleich dazu hat mein verwaltetes P2P-Portfolio im August 2026 nach allen Abschreibungen sowie Zweitmarktgewinnen/-verlusten eine Rendite von +15,9 % p. a. erzielt.

Quelle: Meine P2P-Anlage-Rendite im Vergleich zum MSCI World Index (inklusive Reinvestition der Ausschüttungen), Quelle: Justetf.com

Der Stand am Ende August 2026 sieht so aus:

Meine P2P-Rendite: Von 100 Punkten auf aktuell 1.192 Punkte

MSCI World: Von 100 Punkten auf aktuell 592 Punkte

Mit meiner Investition über die letzten 15 Jahre liege ich bei einer mehr als doppelt so hohen Rendite wie der MSCI World! In 15 Jahren konnte ich mein P2P-Anfangsportfolio durch die Rendite insgesamt verelffachen (von 100 Punkten auf über 1.100 Punkte). Dies gilt natürlich nur unter der Annahme, dass zu Beginn einmalig investiert und anschließend sämtliche Erträge reinvestiert worden wären.

Ausblick:

Dieses Bild hat ein leeres Alt-Attribut. Der Dateiname ist statistics-icon.png

Nach 8 Monaten des Jahres 2026 liege ich bei einer Rendite von 14,5 % p.a.

Damit steht schon fest, dass 2026 das schwächste Renditejahr seit 2019 bei mir werden wird. Für 2026 rechne ich mit einer Jahresrendite zwischen 13 und 15 %.

Wie mein Portfolio im September 2026 performt hat, werde ich in Kürze in meinem nächsten Monatsbericht veröffentlichen.

Dieser Artikel ist keine Anlageempfehlung, sondern ich schreibe über meine Erfahrungen mit verschiedenen P2P-Anbietern. In diesem Artikel befinden sich Affiliate Links. Wenn sich jemand über den Werbelink bei einem Anbieter registriert und investiert, bekomme ich eine kleine Provision. Es gibt ein Totalausfallrisiko, und vergangene Renditen sind keine Garantie für die Zukunft.


Tambadana auf Rekordkurs: Über 7 Mio. $ Monatsumsatz für den Loanch-Kreditgeber

Seit mehr als 2 Jahren ist der Kreditgeber Tambadana bei Loanch* bereits profitabel auf EBIT-Basis. Fast jeden Monat gibt es Umsatzrekorde. In diesem Artikel schaue ich auf den neuesten Umsatzrekord und vergleiche die Zahlen mit dem noch kleineren, zweiten Kreditgeber AhaPay, ebenfalls aus Malaysia.

Ich weite mein P2P-Portfolio außerhalb von Europa mit Loanch durch monatliche Einzahlungen von 1.000 € weiter aus. Dadurch komme ich meinem Loanch-Portfolioziel von 25.000 € immer näher:

So sieht mein Dashboard gerade aus:

Alle Kredite sind bei mir in den malaysischen Kreditgeber Tambadana investiert.

Tambadana wächst auf über 7 Millionen $ Umsatz pro Monat

Fast jeden Monat erreicht der größte Kreditgeber auf Loanch, Tambadana aus Malaysia, neue Umsatzrekorde. Im August 2026 konnte Tambadana 7,2 Mio. $ Umsatz erzielen. 39 % des Umsatzes (2,827 Mio. $) werden durch Kreditausfälle bzw. Wertberichtigungen verzehrt.

Hier die historische Entwicklung der Umsätze von Tambadana aus Malaysia:

Tambadana Umsatz: in Mio. $

Tambadana Umsatz: in Mio. $

Column chart. in Mio. $. Data table with 2 rows and 41 columns follows.

Tambadana Umsatz
1.5.23 1.6.23 1.7.23 1.8.23 1.9.23 1.10.23 1.11.23 1.12.23 01.01.24 01.02.24 01.03.24 01.04.24 01.05.24 01.06.24 01.07.24 01.08.24 01.09.24 01.10.24 01.11.24 01.12.24 01.01.25 01.02.25 01.03.25 01.04.25 01.05.25 01.06.25 01.07.25 01.08.25 01.09.25 01.10.25 01.11.25 01.12.25 01.01.26 01.02.26 01.03.26 01.04.26 01.05.26 01.06.26 01.07.26 01.08.26
Tambadana Umsatz 4 5 11 29 56 99 113 119 119 124 126 126 157 177 272 519 715 973 1,189 1,449 1,633 1,659 2,373 2,604 3,251 3,406 4,024 4,290 4,117 4,192 4,614 5,608 5,460 4,798 5,467 5,840 6,408 6,352 6,920 7,212

Im August 2026 konnten erstmals über 7 Millionen $ Einnahmen erzielt werden. Zwölf Monate zuvor waren es 4,29 Mio. $. Das ist ein Wachstum von 68 % pro Jahr.

Tambadana veröffentlicht im Management-Report sehr transparent die aktuellen Zahlen in US-Dollar für jeden Monat:

Quelle: Loanch Darlehensgeberseite

Tambadana kann aber nicht nur den Umsatz steigern, sondern auch das EBIT (Gewinn vor Zinsen und Steuern). Von allen Einnahmen verblieben im August 2026 33 % als EBIT.

August 2026: Ausgaben bei Tambadana in Prozent vom Umsatz: Im August 2026 in Prozent

August 2026: Ausgaben bei Tambadana in Prozent vom Umsatz: Im August 2026 in Prozent

Stacked Bar chart. Im August 2026 in Prozent. Data table with 2 rows and 6 columns follows.

August 2026: Ausgaben bei Tambadana in Prozent vom Umsatz
Einnahmen Kreditausfälle Betriebskosten (Gehälter, usw. ) Marketingkosten Fixkosten EBIT (Gewinn vor Zinsen und Steuern)
100 39.2 16.3 9.3 2 33.2

Quelle: Loanch Darlehensgeberseite

In den ersten 15 Monaten gab es noch in fast jedem Monat Verluste. Seit August 2024 ist Tambadana in jedem Monat beim EBIT profitabel:

Tambadana EBIT (Gewinn vor Zinsen und Steuern): in Mio. $

Tambadana EBIT (Gewinn vor Zinsen und Steuern): in Mio. $

Column chart. in Mio. $. Data table with 2 rows and 41 columns follows.

Tambadana EBIT (Gewinn vor Zinsen und Steuern)
1.5.23 1.6.23 1.7.23 1.8.23 1.9.23 1.10.23 1.11.23 1.12.23 01.01.24 01.02.24 01.03.24 01.04.24 01.05.24 01.06.24 01.07.24 01.08.24 01.09.24 01.10.24 01.11.24 01.12.24 01.01.25 01.02.25 01.03.25 01.04.25 01.05.25 01.06.25 01.07.25 01.08.25 01.09.25 01.10.25 01.11.25 01.12.25 01.01.26 01.02.26 01.03.26 01.04.26 01.05.26 01.06.26 01.07.26 01.08.26
Tambadana EBIT (Gewinn vor Zinsen und Steuern) -36 -27 -28 -51 -73 -68 -66 -66 23 -1 -17 -56 -40 -59 -27 4 56 264 335 420 547 584 956 552 1,106 1,263 1,537 1,304 1,095 748 803 874 2,166 1,584 1,302 1,676 2,175 1,888 2,429 2,396

Quelle: Loanch Darlehensgeberseite

Der bisher beste Monat war der Juli 2026. Dort konnte ein EBIT-Gewinn von 2,43 Mio. $ erzielt werden.

Die Umsatzmarge lag beim Bestwert des Jahres bei 20 %. Die Bruttogewinnmarge lag über dem Jahresschnitt. Die operative Gewinnmarge lag beim Bestwert des Jahres. Die EBIT-Marge lag auch über dem Jahresschnitt.

Das Gute an den monatlichen Zahlen ist, dass ich mir selbst ein Bild über das Kreditgeschäft machen kann. Mir gefällt diese Transparenz.

Sollte ich zum Beispiel dauerhaft sehen, dass das EBIT ins Negative rutscht oder der Umsatz stark einbricht, würde ich vorsichtiger werden und nach den Ursachen fragen. Oft sieht man eine negative Entwicklung bereits viele Monate vorher.

Trotz dieser positiven Zahlen gibt es für Loanch-Anleger grundsätzlich ein Ausfallrisiko bis hin zum Totalverlust des eingesetzten Kapitals. Denn jedes Unternehmen kann in Schwierigkeiten geraten und die Zahlungsfähigkeit verlieren.

Durch die Analyse der Geschäftsberichte und Management Reports versuche ich, mir ein eigenes Bild der Zahlungsfähigkeit zu machen, um die Risiken besser einschätzen zu können.

Tambadana finanziert das Portfolio mit 36 % über Loanch

Da Loanch seit einigen Monaten eine eigene Statistikseite hat, kann man sehr einfach den Anteil der Finanzierung über Loanch bestimmen.

  • Das Portfolio bei Tambadana betrug Ende August 36,9 Mio. $ (= 31,8 Mio. €).
  • Davon wurden 11,5 Mio. € über Loanch finanziert.

Das entspricht einem Anteil von 36 %.

Auch im Oktober steigt das ausstehende Portfolio weiter:

Tambadana hat noch andere Finanzierungsquellen wie die eigene Fingular-Gruppe und die institutionelle Investitionsplattform Kilde, bei der Anfang des Jahres 2026 eine Kreditlinie von 10 Millionen SGD (= 7 Mio. €) aufgenommen wurde.

Wenn es nur eine Finanzierungsquelle gibt, steigt das Risiko, weil man nur von einem Kapitalgeber abhängig ist. Sollte dieser einzige Kapitalgeber in Probleme geraten, kann das Geschäft eventuell nicht mehr so fortgeführt werden. Bei Tambadana gibt es mehrere Finanzierungsquellen, was das Risiko mindert.

Im September 2026 wuchs das ausstehende Portfolio bei Loanch um 1,6 Mio. € (14 %). Das bedeutet, es fließt mehr Kapital in Kredite als heraus.

Im September investierten Anleger 9,6 Mio. € in Kredite über die Plattform. Bisher haben Anleger auf Loanch schon 1,94 Mio. € an Zinsen verdient.

AhaPay (Kaufe jetzt, zahle später-Anbieter) mit neuer Partnerschaft in Malaysia

Neben dem Kreditgeber Tambadana können Anleger bei Loanch auch in Kredite von AhaPay investieren. Vor wenigen Wochen hat AhaPay eine Partnerschaft mit Share Commerce geschlossen. Share Commerce ist ein in Malaysia ansässiger Anbieter digitaler Zahlungen, der über ein Netzwerk von über 5.000 Händlerterminals im ganzen Land verfügt.

Bestehende Händler können nun AhaPay ohne neue Hardware akzeptieren. Außerdem wird an einer Datenintegration gearbeitet, um die Vorab-Kreditvergabe an Stammkunden von Share Commerce zu ermöglichen.
Damit wird die Akzeptanz von „Jetzt kaufen, später bezahlen“ (BNPL) durch dynamische QR-Codes auf den Händlerterminals erweitert.

In der Regel fallen Kredite von BNPL (Buy now, pay later) deutlich seltener aus als normale Darlehen, da die Kreditsummen geringer sind und beim Kauf die Bezahlmethode automatisch hinterlegt wird.

Der BNPL-Markt ist seit März 2026 in Malaysia reguliert. Alle BNPL-Anbieter sind verpflichtet, verpasste Zahlungen den malaysischen Kreditauskunfteien zu melden. Damit wird vermieden, dass sich Kreditnehmer bei mehreren Anbietern verschulden. Sobald es einen Zahlungsverzug gibt, werden Kreditnehmer bei den Kreditauskunfteien gemeldet und können keine weiteren Kredite mehr erhalten.

AhaPay startete im Januar 2025 und konnte seinen Umsatz auf 0,26 Mio. $ pro Monat steigern:

AhaPay Umsatz: in $

AhaPay Umsatz: in $

Column chart. in $. Data table with 2 rows and 21 columns follows.

AhaPay Umsatz
01.01.25 01.02.25 01.03.25 01.04.25 01.05.25 01.06.25 01.07.25 01.08.25 01.09.25 01.10.25 01.11.25 01.12.25 01.01.26 01.02.26 01.03.26 01.04.26 01.05.26 01.06.26 01.07.26 01.08.26
AhaPay Umsatz 0 0 1,000 3,000 11,000 24,000 33,000 41,000 47,000 113,000 136,000 179,000 166,000 179,000 214,000 213,000 234,000 200,000 253,000 263,000

Allerdings ist man noch nicht profitabel:

AhaPay EBIT: in $

AhaPay EBIT: in $

Column chart. in $. Data table with 2 rows and 21 columns follows.

AhaPay EBIT
01.01.25 01.02.25 01.03.25 01.04.25 01.05.25 01.06.25 01.07.25 01.08.25 01.09.25 01.10.25 01.11.25 01.12.25 01.01.26 01.02.26 01.03.26 01.04.26 01.05.26 01.06.26 01.07.26 01.08.26
AhaPay EBIT -31,000 -42,000 -54,000 -62,000 -93,000 -127,000 -43,000 -71,000 -118,000 -213,000 -247,000 -250,000 -186,000 -169,000 -194,000 -233,000 -166,000 -222,000 -126,000 -230,000

Der Vergleich: Wie hoch sind die Ausgaben bei AhaPay und Tambadana

Ich habe die Zahlen für 2026 beider Kreditgeber verglichen (Je niedriger der Anteil der Ausgaben, desto besser):

Jan 2026 - Aug 2026TambadanaAhaPay
Wertberichtigungen (Kreditausfälle) im Verhältnis zum Umsatz38,9 %
53,3 %
Kundenakquisitionskosten im Verhältnis zum Umsatz9,0 %22,1 %
Andere operationale Kosten im Verhältnis zum Umsatz18,1 %50,8 %
Fixe Kosten im Verhältnis zum Umsatz1,8 %62,4 %

In allen Kategorien ist der Anteil der Kosten bei AhaPay höher als bei Tambadana:

  • Etwas mehr als die Hälfte (53,3 %) der Einnahmen bei AhaPay geht für Kreditausfälle drauf.
  • Der Anteil der Kundenakquisitionskosten ist mehr als doppelt so hoch wie bei Tambadana (22,1 %).
  • Der Anteil der anderen operationalen Kosten ist fast 3x so hoch wie bei Tambadana.
  • Der Anteil der Fixkosten ist 34-mal höher als bei Tambadana.

Wenn AhaPay weiter wächst, wird es möglich sein, den Anteil der Fixkosten zu senken. Zu beachten ist, dass AhaPay noch sehr neu auf dem Markt ist und sich erst eine Stammkundenbasis aufbauen muss. Dann sinken die Kreditausfälle und die Kundenakquisitionskosten.

Vorerst werde ich nicht in Kredite von AhaPay auf Loanch investieren, weil diese nur mit 11 % Verzinsung angeboten werden – im Gegensatz zu Tambadana mit 14,5 % Zinsen. Ich bin sehr gespannt, wie sich die Zahlen weiterentwickeln, und finde es sehr positiv, dass Loanch diese Zahlen veröffentlicht, obwohl das Unternehmen noch nicht profitabel ist.

Über 4.200 € Gesamtprofit und über 200 € monatliche Einnahmen

So viele Einnahmen erziele ich bei Loanch pro Monat:

Loanch Profit: in €

Loanch Profit: in €

Column chart. in €. Data table with 3 rows and 25 columns follows.

Loanch Profit
März 2025 April 2025 Mai 2025 Juni 2025 Juli 2025 August 2025 September 2025 Oktober 2025 November 2025 Dezember 2025 Januar 2026 Februar 2026 März 2026 April 2026 Mai 2026 Juni 2026 Juli 2026 August 2026 September 2026 Oktober 2026 November 2026 Dezember 2026 Januar 2027 Februar 2027
Profit 60 62.32 62.9 98.96 119.76 146.56 96.79 134.65 162.1 187.62 143.55 141.8 164.55 166.27 208.98 200.79 243.58 226.46 217.44
Ziel 250 265 280 295 310

Im September 2026 habe ich 217 € an Zinsen erhalten – etwas weniger als erwartet. Aber es gibt immer Schwankungen: Es hängt davon ab, wie viele Kredite fällig werden. Durch mein neues Portfolioziel von 25.000 € werden meine monatlichen Einnahmen auf deutlich über 300 € steigen.

Seit meinem Start vor 2 Jahren konnte ich bereits über 4.200 € an Einnahmen erzielen:

  • 3.345,70 € Zinsen
  • 907,00 € Belohnungen
  • GESAMT: 4.252,70 €

Die Belohnungen stammen aus Cashback-Aktionen und dem Loyalitätsprogramm. Der Gewinn stammt aus den normalen, regelmäßigen Zinsen. Bei Loanch ist mein gesamtes Kapital stets über den Auto-Invest investiert.

Noch 72 Tage, bis ich die Treuestufe Gold (+1 % mehr Zinsen) im Treueprogramm erreiche (ab 20.000 €)

Derzeit erhalte ich auf alle Kredite +0,75 % Zinsen pro Jahr

Wenn ich noch 72 Tage in Folge über der Marke von 20.000 € im Portfolio bleibe, erhalte ich 1 % mehr Zinsen auf alle neuen Kredite.

Jetzt 20 € Sofort-Bonus für neue Anleger + 1 %-Bonus über meinen Werbelink

Derzeit erhalten neue Anleger über meinen Werbelink bei einem Investment von mindestens 500 € direkt 20 € Bonus.

Das sind die Bedingungen, um als neuer Anleger bei Loanch die 20 € und 1 % Bonus auf alle Investitionen der ersten 90 Tage zu erhalten:

  • Registriere dich bei Loanch über meinen Werbelink.
  • Führe eine vollständige KYC-Verifizierung durch.
  • Zahle mindestens 500 € innerhalb von 7 Tagen nach Abschluss der Verifizierung ein.
  • Investiere diese Gelder in Kredite mit einer Mindestlaufzeit von 60 Tagen.
  • Der Bonus von 20 € wird nach Erfüllung aller Bedingungen sofort gutgeschrieben und bleibt 60 Tage lang gesperrt. Während der 60-tägigen Sperrfrist kann der Bonus investiert oder auf dem Guthaben belassen werden.
  • Auf alle Investitionen gibt es zusätzlich 1 % für die ersten 90 Tage nach der Registrierung.

20 € + 1 % Bonus für neue Anleger bei Loanch

Neue Anleger, die bei Loanch investieren, erhalten 1 % Bonus auf alle Investitionen der ersten 90 Tage nach der Registrierung, wenn sie sich über diesen Werbelink anmelden: www.loanch.com*

Achtung: Wer sich direkt bei Loanch über die Startseite registriert, bekommt keinen Bonus. Es muss ein Werbelink sein.

Und so funktioniert es: Jeder neue Anleger, der sich über den obigen Link bei Loanch anmeldet, erhält automatisch einen Bonus von 1 % auf alle Investitionen der ersten 90 Tage.

Beispiel:
Anton registriert sich über meinen Werbelink und investiert 5.000 € innerhalb von 90 Tagen nach seiner Registrierung. Er tätigt in den ersten 90 Tagen keine Auszahlungen und reinvestiert alle Rückflüsse. Er erhält 70,00 € Bonus (50 € + 20 € Einmalbonus) automatisch ausgezahlt, weil er 5.000 € investiert hat.

Klicke hier, um auch bei Loanch zu investieren* Dann bekommst du als neuer Anleger über diesen Link 1 % Cashback auf alle Investitionen der ersten 90 Tage + 20 € Einmalbonus!

Beispiel für den Gesamtbonus für neue Anleger:

  • 500 € Investment: 20 € + 5 € (1 %) = 25 € Gesamtbonus
  • 1000 € Investment: 20 € + 10 € (1 %) = 30 € Gesamtbonus
  • 5.000 € Investment: 20 € + 50 € (1 %) = 70 € Gesamtbonus
  • 10.000 € Investment: 20 € + 100 € (1 %) = 120 € Gesamtbonus

In diesem Artikel befinden sich Affiliate Links. Registriert sich jemand über diese Werbelinks und investiert, erhalte ich eine kleine Provision.

Interessenskonflikt: Dieser Artikel ist ein Werbebeitrag. Da ich in diesem Artikel über Loanch schreibe werde ich für den Aufwand von Loanch vergütet. Dennoch investiere ich mein eigenes Kapital bei Loanch und bin damit selber „Skin-in-the-game“.

Dieser Artikel ist keine Anlageberatung oder eine Empfehlung. In meinen Artikelbeiträgen schreibe ich über meine Erfahrungen bei den Plattformen. Risikohinweis: Investitionen in P2P-Kredite sind mit einem Totalausfallrisiko verbunden. Renditen in der Vergangenheit sind keine Garantie für die zukünftige Entwicklung.


Aktuelle Cashback und Bonusaktionen: (Anzeigen)

Maclear   3%
P2P Bonus bei Maclear 3% Bonus bei Maclear für neue Anleger auf alle Investments für die ersten 90 Tage über diesen Link*

Revest   6%
P2P Bonus bei Revest Bis zu 6 % Bonus für alle Anleger bis zum 30.11.2026 Laufzeiten:
25 Tage = 0,25 % Cashback
1 Monat = 0,25 % Cashback
3 Monate = 1 % Cashback
6 Monate = 2 % Cashback
12 Monate = 4 % Cashback
24 Monate = 6 % Cashback
Über diesen Link* registrieren und bis zum 30.11.2026 profitieren.

Inrento   50€ P2P Bonus bei Inrento Bonus für neue Anleger über meinen Werbelink. Nur bis 30.11.2026:
20 € Bonus für eine Investition von 500 €.
50 € Bonus für eine Investition von 1.000 € über diesen Link*
(Eine Investition von 1.000 € kann entweder in ein oder zwei Projekte fließen.)
Asterra Estate   6% 6 % Sofort-Bonus auf ausgewählte Projekte. P2P Bonus bei Asterra EstateZusätzlich 1% Sofort-Bonus auf alle Investitionen der ersten 60 Tage nach Registrierung für neue Anleger über diesen Link* Ich bin selber Anleger bei Asterra Estate und habe bereits 10.000 € in Immobilien bei Asterra Estate investiert.
Devon   3% P2P Bonus bei Devon Bis zu 3 % Sofort-Bonus auf ausgewählte Projekte für alle Anleger P2P Bonus bei Devon Zusätzlich 1% Sofort-Bonus auf alle Investitionen der ersten 60 Tage nach Registrierung für neue Anleger über diesen Link*
Es sind also insgesamt bis zu 4 % Bonus möglich. Ich bin selber Anleger bei Devon und habe bereits über 20.000 € in Immobilien bei Devon investiert.
Indemo   3,5% P2P Bonus bei Indemo Bis zu 3,5 % Sofort-Cashback auf alle Investments für alle Anleger bis zum 22.11.2026. Kumulative Investitionen:
10 - 999 € = 1,5 % Cashback 1.000 - 2.999 €= 2,5 % Cashback Ab 3.000 €= 3,5 % Cashback Über diesen Link* gibt es für neue Anleger im November 2026 nochmals zusätzlich +0,5% auf alle Investitionen! Es sind also insgesamt im November 2026 bis zu 4 % Bonus für neue Anleger möglich! Ich bin bereits mit über 57.000 € selber bei Indemo investiert.
Afranga   1% P2P Bonus bei Afranga 1% Bonus auf alle Investments in Stikcredit für alle Anleger bis 31. August 2026! P2P Bonus bei Afranga 0,5% Bonus auf alle Investments für neue Anleger für die ersten 90 Tage über diesen Link*

Nectaro   1% P2P Bonus bei Nectaro 1% Bonus auf die durchschnittliche Investitionssumme der ersten 30 Tage nach Registrierung für neue Anleger über diesen Link*

Loanch   1% P2P Bonus bei Loanch 1% Bonus auf alle Investments für neue Anleger für die ersten 90 Tage über diesen Link*

Hive5   1% P2P Bonus bei Hive5 1% Bonus auf alle Investments für neue Anleger für die ersten 90 Tage über diesen Link*

TD Funding   1% P2P Bonus bei TDFunding 1 % Bonus bei TDFunding für neue Anleger auf alle Investments für die ersten 60 Tage über diesen Link*

Lendiball   0,5% P2P Bonus bei Lendiball 0,5 % Bonus bei Lendiball für neue Anleger auf alle Investments für die ersten 90 Tage über diesen Link* Mit dem Neukundenbonus sind sogar mehr als 16 % Rendite möglich!

Modena   1%+25€ P2P Bonus bei Modena 25 € auf das erste Investment + 1 % Bonus auf die durchschnittliche Investitionssumme der ersten 90 Tage nach Registrierung für neue Anleger über diesen Link*

Stock Estate   1%+10€ P2P Bonus bei Stock Estate 10 € auf das erste Investment + 1 % Bonus auf das zweite Investment für neue Anleger über diesen Link*
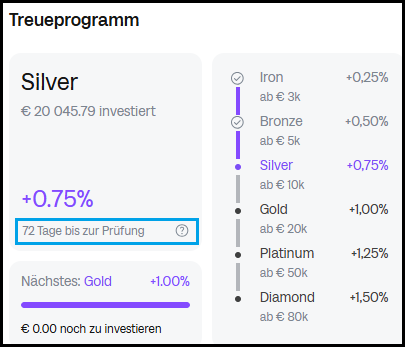
Finbee   1,5% P2P Bonus bei Finbee 1,5% Bonus auf alle Investments für neue Anleger für die ersten 60 Tage über diesen Link*

Savy   1% P2P Bonus bei Savy 1 % Bonus auf alle Investments für neue Anleger für die ersten 90 Tage über diesen Link* Der Bonus 90 Tage nach der Registrierung dem mit der SAVY-Plattform verbundenen Paysera-Konto gutgeschrieben.

Lendermarket   1% Affiliate-Link / Hinweis: Investitionen sind mit Risiken verbunden. Lendermarket Limited, trading as Lendermarket, is regulated by the Central Bank of Ireland. P2P Bonus bei Lendermarket 1 % Bonus bei Lendermarket für neue Anleger auf alle Investments für die ersten 90 Tage über diesen Link*

Lonvest   1% P2P Bonus bei Lonvest 1% Bonus auf alle Investments für neue Anleger für die ersten 90 Tage über diesen Link*

Esketit   0,5% P2P Bonus bei Esketit 0,5% Bonus auf alle Investments für neue Anleger für die ersten 90 Tage über diesen Link*

Income Marketplace   1% P2P Bonus bei Income Marketplace 1% Bonus auf das durchschnittliche Investments der ersten 30 Tage nach Registrierung für neue Anleger über diesen Link* oder diesen Code bei der Registrierung eingeben: MMCNWE

InSoil   2% P2P Bonus bei InSoil 2% Bonus auf alle Investments für neue Anleger für die ersten 30 Tage über diesen Link**

Crowdpear   1% P2P Bonus bei Crowdpear 1% Cashback auf alle Investments für neue Anleger für die ersten 90 Tage über diesen Link*

Fagura   15€ P2P Bonus bei Fagura 15€ Bonus bei mindestens 250€ Investment für neue Anleger über diesen Link*
Lande   3% P2P Bonus bei Lande 3% Bonus bei Lande für neue Anleger auf alle Investments für die ersten 30 Tage über diesen Link*

Monefit - SmartSaver   0,25% P2P Bonus bei Monefit - SmartSaver 0,25% Bonus auf alle Investitionen der ersten 90 Tagen für neue Anleger über diesen Link*

 
Über mich
Kontakt
Impressum

Dieser Blog enthält Affiliate Links.

* Durch Nutzung dieser Links entstehen Dir keine zusätzlichen Kosten. Ich erhalte bei Nutzung der Werbelinks eine kleine Provision von dem Anbieter.

Keine Anlageberatung oder Haftung:
Auf meinem Blog schreibe ich über meine persönliche Meinung und Erfahrungen. Alle Beiträge oder Artikel stellen jedoch keine Anlageberatung dar.
Ich übernehme keinerlei Haftung für Anlageentscheidungen, die Du wegen der hier auf diesem Blog befindlichen Informationen triffst!


© 2026 P2P-Anlage.de      
.
 
Maclear-Banner